I Jeo-Ekonomi ve Darboğazlar·Derin analiz·Türkiye ve Çevresi
Vurulan damıtma ünitesinden 100 liralık motorine: Rus rafineri kapasitesi ve Türkiye'nin üç kanallı faturası
Ukrayna İHA'ları Rus rafineri kapasitesini kesiyor, Moskova ihracatı kapatıyor, Türkiye kargo tahsisinin yarısını kaybediyor. Ama pompadaki 100 lira tek bir şokun değil, üç ayrı kanalın toplamı.
Türkiye ve Çevresi Masası · 18 Eylül 2026 · 12 dk okuma · 11 kaynak
Önemi
Rusya dizel ihracat yasağını 31 Ekim'e uzatıp tüm üreticilere yaydı; altı büyük dizel rafinerisinden üçü kesintide ve ihracat haziranda 1 milyon tonun altına indi. Türkiye önceki kargo tahsisinin en az %50'sini kaybetti ve motorin 17 Eylül'de ilk kez 100 lirayı aştı. Fiyatın içinde kargo kıtlığı kadar 48,67 liralık dolar kuru ve üst üste gelen ÖTV artışları da var; bu üçüncü kanal Türkiye'yi kendi mali onarımıyla karşı karşıya getiriyor.
Etkiler
- Rus dizel ihracatı haziranda 1 milyon metrik tonun altına indi, bir yıl önce aylık yaklaşık 2,5 milyon tondu; Türkiye ve Brezilya önceki kargo tahsislerinin en az %50'sini kaybetti.
- Motorin 17 Eylül'de Türkiye tarihinde ilk kez 100 lirayı aştı; zam üst üste üçüncüydü ve kargo kıtlığı, 48,67 liralık dolar kuru ile ÖTV artışlarının bileşimiydi, tek başına ham petrol değil.
- Sekiz aylık bütçe açığı 1 trilyon 308,1 milyar liraya çıkarken faiz ödemeleri %39,4 arttı; akaryakıt vergisi aynı anda hem mali onarım aracı hem enflasyon kaynağı işlevi görüyor.
Zincirin başı: üç birincil damıtma ünitesinden ikisi dışarıda
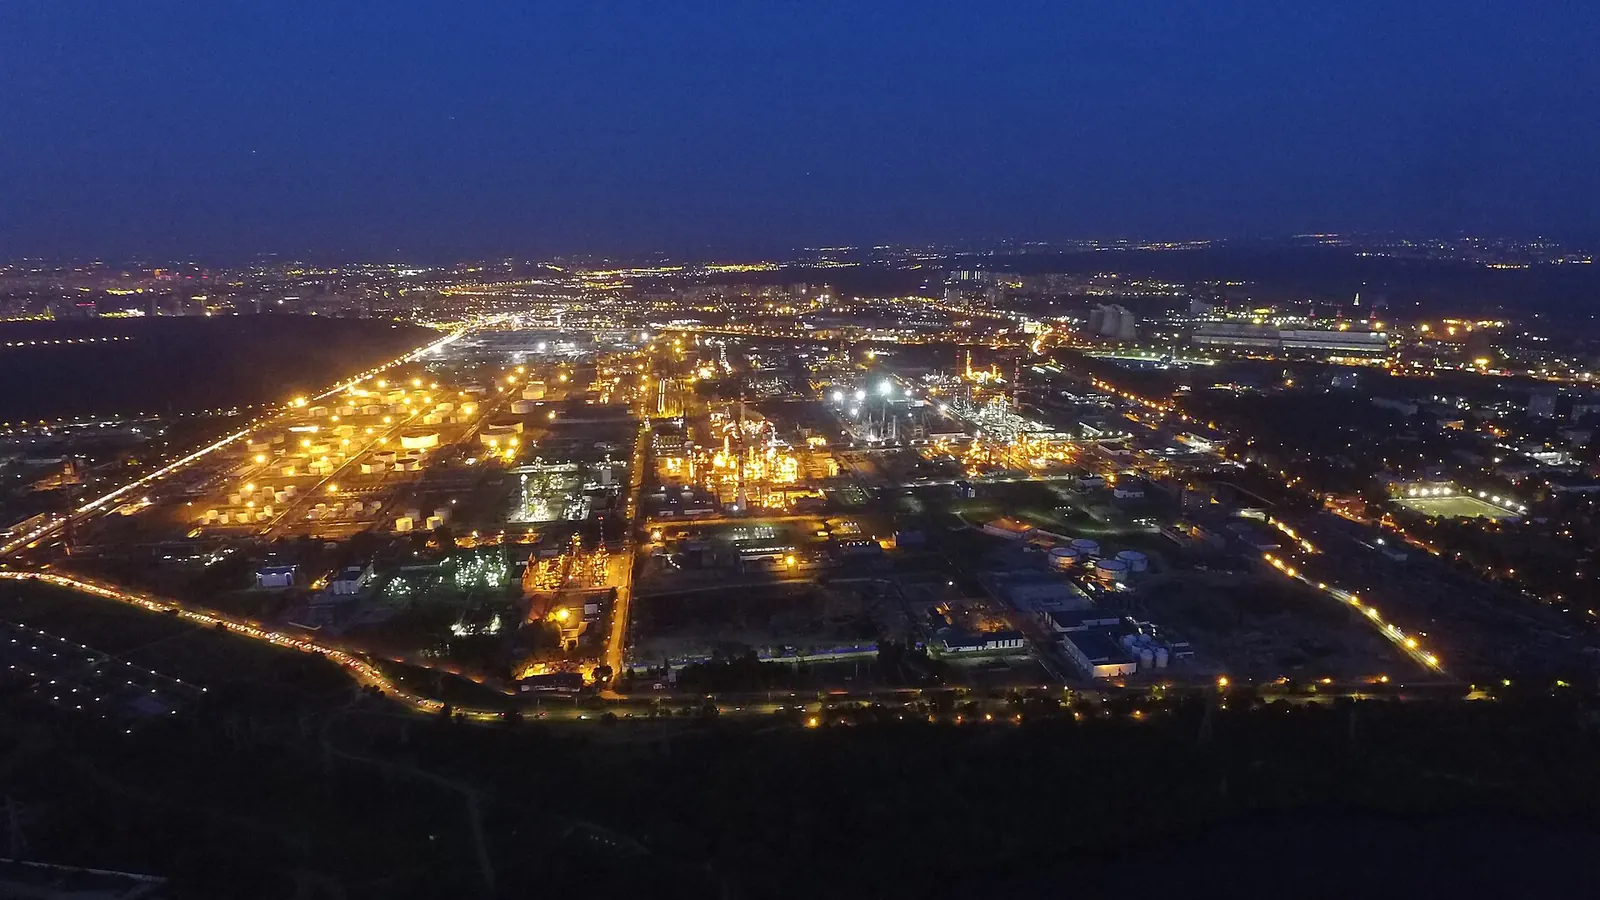
16–17 Eylül gecesi Ukrayna İHA'ları Moskova'nın 250 kilometre kuzeydoğusundaki Slavneft-YANOS rafinerisini vurdu. United24 Media'nın aktardığına göre isabet alan birim günlük 17.140 metrik ton kapasiteli AVT-3 birincil damıtma ünitesiydi ve bu, yılda yaklaşık 15 milyon ton ham petrol işleyen tesisin kapasitesinin yaklaşık %40'ına denk geliyor. Aynı kaynağa göre 14.300 ton/gün kapasiteli AVT-4 ünitesi 28 Ağustos saldırısından bu yana zaten onarımdaydı. Yani tesisin üç birincil damıtma ünitesinden ikisi aynı anda devre dışı.
Bu tek bir tesisin sorunu değil. OilPrice'ın 16 Eylül tarihli dökümüne göre Kirişi tamamen devre dışı, Volgograd ve NORSI yaklaşık %25 kapasiteyle çalışıyor, Taneco ise vurulmuş durumda. Bu üç tesis Rusya'nın dizel üretiminin kabaca yarısına karşılık geliyor. Rusya'nın altı büyük dizel üreticisi rafinerisinden üçünün eylül ayında üretimi ciddi biçimde kısması ya da tamamen durdurması, kapasite kaybının artık münferit bir hasar kalemi değil, sistemik bir arz kısıtı hâline geldiğini gösteriyor.
Saldırının ölçeğine dair kaynaklar çelişiyor ve bu çelişki kayda değer. Kyiv Post, Rus yetkililerin saldırı sırasında 65 İHA'nın düşürüldüğünü iddia ettiğini aktarırken, The Moscow Times Rusya Savunma Bakanlığı'nın çarşamba gecesi ile perşembe sabahı arasında Rusya ve Kırım genelinde 641 İHA'yı engellediğini duyurduğunu yazdı. Ukrayna tarafının Rostov-na-Donu'daki Tsentralny askerî havaalanında 1 An-12, 2 An-26 ve 3 helikopter imha ettiği iddiası bağımsız olarak doğrulanamadı. Yaroslavl valisi Mihail Yevrayev rafinerideki yangının perşembe sabahı tamamen söndürüldüğünü açıkladı; onarım süresine dair açıklanmış bir takvim yok.
İhracat yasağı bir arz kararı değil, bir kıtlık itirafı
Hydrocarbon Processing'in aktardığına göre 30 Eylül'de dolacak dizel ihracat yasağı, Rusya'nın petrol dosyasından sorumlu Başbakan Yardımcısı Aleksandr Novak başkanlığındaki toplantıda 31 Ekim'e uzatıldı. Resmî gerekçe ertelenen rafineri bakımları ve kış öncesi stok tazelemesi. Ancak kararın kapsamı gerekçeden daha çok şey söylüyor: temmuzda yasak yalnızca tüccarları ve küçük rafinerileri kapsarken, uzatılan yasak tüm üreticileri kapsıyor. Novak'ın ofisi yorum talebine yanıt vermedi ve hükümet uzatmayı resmen duyurmadı.
Bir ihracat yasağının tüccarlardan üreticilere doğru genişlemesi, iç piyasayı korumak için ihracat marjından vazgeçmeye razı olunduğu anlamına gelir. İç fiyatlar bu okumayı destekliyor: eylül başında Sankt-Peterburg emtia borsasında dizelin tonu 70.546 rubleye çıktı, 7 Eylül'de pompa fiyatı litre başına 88,44 ruble oldu ve yıl başından bu yana artış %18,4'e ulaştı. Yani Moskova, ihracat gelirini değil, iç piyasadaki fiyat istikrarını önceliyor.
İhracat tarafındaki kayıp somut. Rusya'nın dizel ihracatı haziranda 1 milyon metrik tonun altına indi; bir yıl önce aylık yaklaşık 2,5 milyon tondu. OilPrice'a göre Türkiye ve Brezilya, önceki kargo tahsislerinin en az %50'sini kaybetti. Bu iki ülke Rus dizelinin en büyük alıcıları arasında yer aldığından, kısıtın birinci dereceden etkisi doğrudan Akdeniz ve Atlantik ürün akışlarında görülüyor. Türkiye için bu, bir fiyat meselesinden önce bir tedarikçi ikamesi meselesi: kaybedilen tonajın başka bir kaynaktan, büyük olasılıkla daha uzun bir taşıma mesafesinden karşılanması gerekiyor.
Türkiye'ye aktarım: kargo, kur ve vergi aynı anda
17 Eylül gece yarısı yürürlüğe giren zamla motorinin litre fiyatı Türkiye tarihinde ilk kez 100 lirayı aştı. Zam miktarında kaynaklar ayrışıyor: Cumhuriyet litreye 4 lira 80 kuruş zam yapıldığını yazarken Habertürk artışı 4,62 lira olarak verdi. Fiyatlarda da küçük farklar var. Cumhuriyet'e göre İstanbul Avrupa Yakası'nda motorin 100,40 lira, Ankara'da 101,50 lira, İzmir'de 101,80 lira; Habertürk aynı gün için sırasıyla 100,31, 101,43 ve 101,70 lira bildirdi. Benzin 80,20–81,60 lira, LPG 34,39–35,09 lira bandında seyretti.
Bu, üst üste üçüncü zamdı: Habertürk'e göre 12 Eylül'de benzine 3,20 lira, 15 Eylül'de motorine yaklaşık 6,5 lira zam yapılmıştı. Asıl önemli olan, fiyatın bileşimi. Cumhuriyet artışın nedenlerini küresel piyasalardaki dalgalanmalar, döviz kurundaki hareketlilik ve peş peşe gelen ÖTV zamları olarak sıraladı. Kur ayağı ölçülebilir: BloombergHT verilerine göre dolar/TL 17 Eylül saat 09.30'da 48,6723 liradan işlem gördü ve yıl başındaki 43,0312 liraya göre yaklaşık %13,12 değer kazandı. İthal akaryakıtın lira maliyeti, ürünün dolar fiyatı hiç değişmese bile bu oranda artmış durumda.
Böylece Türkiye aynı şoku üç ayrı kanaldan birden alıyor. Birinci kanal fiziksel: Rus kargo tahsisinin en az yarısının kaybı, ikame tedarik ve daha uzun taşıma demek. İkinci kanal parasal: %13,12'lik kur artışı, aynı varili daha pahalı hâle getiriyor. Üçüncü kanal mali: ÖTV artışları fiyatın üzerine doğrudan biniyor. Bu üçü birbirinden bağımsız görünse de aynı dış şokun türevleri; kur baskısının kendisi de kısmen enerji faturasının büyümesinden besleniyor.
Bir uyarı: açılan kaynakların hiçbiri bu zamma hangi ham petrol fiyatı seviyesinin yansıdığını belirtmiyor. Pompa fiyatındaki artışın ne kadarının ürün primi, ne kadarının kur, ne kadarının vergi olduğu bu nedenle kamuya açık verilerle ayrıştırılamıyor ve bağımsız olarak doğrulanamadı. Bu ayrıştırmanın yapılamaması, kamuoyu tartışmasında her üç tarafın da kendi açıklamasını savunabilmesine imkân veriyor.
Pompa fiyatı neden mali bir mesele
Üçüncü kanalın neden bu kadar önemli olduğunu bütçe verisi gösteriyor. Hazine ve Maliye Bakanlığı'nın 16 Eylül'de açıkladığı verilere göre merkezi yönetim bütçesi ağustosta 1 trilyon 654,9 milyar lira gelir ve 1 trilyon 642,1 milyar lira giderle 12,9 milyar lira fazla verdi; Ekonomist aynı rakamı 12,8 milyar lira olarak aktardı, fark yuvarlamadan kaynaklanıyor. Ağustos ayında faiz dışı bütçe fazlası 209,9 milyar lira oldu.
Aylık fazla tabloyu değiştirmiyor. Ocak-ağustos döneminde bütçe giderleri 12 trilyon 162,7 milyar liraya, gelirleri 10 trilyon 854,7 milyar liraya ulaştı ve açık 1 trilyon 308,1 milyar lira oldu. Sekiz aylık faiz dışı fazla 680 milyar lira. Gider kalemlerindeki artış hızı, gelirlerinkini geçiyor: Ekonomist'e göre sekiz aylık giderler %36,8, gelirler %36 arttı; personel giderleri %42,7 artışla 3 trilyon 385 milyar 390 milyon liraya çıktı ve faiz ödemeleri %39,4 artarak 2 trilyon liraya yaklaştı.
Buradan çıkan sonuç Türkiye'ye özgü bir kısırdöngüdür. Faiz ödemelerinin %39,4 arttığı bir bütçede faiz dışı fazlayı korumanın en hızlı aracı dolaylı vergilerdir ve akaryakıt ÖTV'si bu araçların en esnek olanıdır: tahsilatı anlıktır, tabanı geniştir, yasal süreç gerektirmez. Ama tam da bu araç, manşet enflasyonun en görünür kalemini yukarı iter. Vergi gelirlerinin %35,7 büyümesi, gelir vergisinin %51,8 ve kurumlar vergisinin %46,9 artması bu tahsilat baskısının genel olduğunu gösteriyor.
Yani Türkiye'nin mali onarımı ile dezenflasyon programı, aynı pompanın üzerinden geçiyor. Dış şok kargo tarafından geldiğinde, Hazine'nin elindeki en hızlı mali araç ile Merkez Bankası'nın hedeflediği fiyat patikası ters yönde çekiliyor. Bu, bir politika hatası değil, bir kısıt: iki hedeften birini korumak diğerinden ödün vermeyi gerektiriyor ve enerji fiyatı yüksek kaldıkça makas daralmıyor.
Piyasa ayağı ve bilinmeyenler
Şokun finansal ayağı aynı hafta görüldü. BIST 100 endeksi 16 Eylül'de 769,72 puan ve %5,54 kayıpla 13.122,58 puandan kapandı; Takvim'e göre işlem hacmi 262 milyar lira oldu, bankacılık endeksi %6,38, holding endeksi %6,48, finansal kiralama ve faktoring endeksi %9,74 geriledi ve 17 hisse taban fiyatlama gösterdi. Endeks gün içinde 12.817 ile 13.877 puan arasında dalgalandı; bu, üst üste üçüncü düşüş günüydü. 17 Eylül'e de %1,32 düşüşle 12.948,83 puandan başlandı.
Tetikleyici yalnızca yerel değildi: ABD Merkez Bankası 16 Eylül'de politika faizini 25 baz puan artırarak %3,75–4,00 aralığına çıkardı. Dolar/TL günü 48,6520 liradan kapattı, euro 55,8063 liraya geldi. Küresel faizin yükseldiği bir ortamda enerji ithalatçısı bir ekonominin risk primi, iç politika kararlarından bağımsız olarak da artabilir; bu, yerel karar alıcının manevra alanını daraltan bir dış kısıttır.
Bu raporun bilmediği üç şey var. Birincisi, vurulan AVT-3 ünitesinin onarım süresi; ikincisi, 31 Ekim'de yasağın gerçekten kalkıp kalkmayacağı, zira yasağın kendisi resmen duyurulmadı; üçüncüsü, Türkiye'nin kaybettiği Rus kargo tahsisinin hangi kaynaklardan ve hangi taşıma maliyetiyle ikame edildiği. Bu üç bilinmeyen çözülmeden, pompa fiyatındaki artışın kalıcı mı geçici mi olduğu sorusunun veriye dayalı bir cevabı yoktur. İzlenecek tek gösterge, ham petrolün kendisi değil, Akdeniz dizel ürün priminin kur ve vergi etkisinden arındırılmış seyridir.
Olasılıklar
Senaryolar
| Senaryo | Olasılık | Tetikleyici | Piyasa etkisi |
|---|---|---|---|
| H1Kıtlık kalıcılaşıyor | %50 | AVT-3 ve AVT-4 onarımları uzar, vurulan diğer tesislerde kapasite dönmez ve yasak 31 Ekim'den öteye taşınır. | Akdeniz dizel ürün primi yüksek kalır; Türkiye ikame kargoyu daha uzun taşıma mesafesiyle karşılar, pompa zamları aralıklarla sürer. |
| H2Kademeli normalleşme | %30 | Onarımlar ilerler, saldırı temposu düşer ve yasak 31 Ekim'de uzatılmadan sona erer. | Rus kargo tahsisi kısmen geri döner, ihracat aylık 1 milyon ton eşiğinin üzerine çıkar ve ürün primi gerilemeye başlar. |
| H3İkinci şok dalgası | %20 | Yeni derin vuruşlar kalan birincil damıtma kapasitesini de kesintiye uğratır ya da kur baskısı 50 lira eşiğini aşar. | Aynı anda hem fiziksel arz hem lira maliyeti bozulur; zam aralıkları kısalır ve ikame tedarik rekabeti sertleşir. |
Modül A
Kısıt Matrisi
YAPISAL ORT. 4,3 · OPERASYONEL ORT. 3,0Yapısal kısıtlar baskın: sonuç, aktörlerin tercihlerinden çok bu sınırlarla belirlenir.
Yapısal kısıtlarkalıcı · iradeden bağımsız
Birincil damıtma kapasitesinin fiziksel kaybı · Rusya
5/5YANOS'ta 17.140 ton/gün kapasiteli AVT-3 ve 14.300 ton/gün kapasiteli AVT-4 aynı anda devre dışı; Kirişi tamamen kapalı, Volgograd ve NORSI yaklaşık %25 kapasitede.
Türkiye'nin ürün ithalatçısı konumu · Türkiye
4/5Rus dizelinin en büyük alıcılarından biri olarak Türkiye önceki kargo tahsisinin en az %50'sini kaybetti; ikame tedarik daha uzun taşıma mesafesi gerektiriyor.
Kur geçişkenliği · Türkiye
4/5Dolar/TL yıl başındaki 43,0312 liradan 48,6723 liraya çıkarak %13,12 arttı; ithal akaryakıtın lira maliyeti ürünün dolar fiyatı sabit kalsa bile bu oranda büyüdü.
Faiz yükünün bütçedeki payı · Türkiye
4/5Ocak-ağustos döneminde faiz ödemeleri %39,4 artarak 2 trilyon liraya yaklaştı; açık 1 trilyon 308,1 milyar lira. Faiz dışı fazlayı korumanın en hızlı aracı dolaylı vergi kalıyor.
Operasyonel sürtünmegeçici · zamanla çözülür
Onarım takvimi belirsizliği haftalar
4/5Yaroslavl valisi yangının söndürüldüğünü açıkladı ancak AVT-3 için açıklanmış bir onarım takvimi yok; AVT-4 28 Ağustos'tan bu yana onarımda.
Yasağın resmen duyurulmamış olması haftalar
3/5Uzatma kararı Novak başkanlığındaki toplantıda alındı ancak hükümet resmen duyurmadı ve Novak'ın ofisi yorum talebine yanıt vermedi; kapsam ve süre belirsizliği sürüyor.
Fiyat bileşiminin ayrıştırılamaması aylar
3/5Açılan kaynakların hiçbiri zamma hangi ham petrol seviyesinin yansıdığını belirtmiyor; ürün primi, kur ve vergi payları kamuya açık veriyle ayrıştırılamıyor.
Zam tutarında kaynak ayrışması günler
2/5Cumhuriyet litreye 4,80 lira, Habertürk 4,62 lira zam bildirdi; şehir fiyatlarında da kuruş farkları var, bu da geçişkenlik hesabını zorlaştırıyor.
Modül B
Sinyal ve Gürültü
SİNYAL %57 · GÜRÜLTÜ %43
- SİNYAL
Yasağın kapsamı tüccarlardan tüm üreticilere genişledi
Temmuzda yalnızca tüccarları ve küçük rafinerileri kapsayan yasak, 31 Ekim'e uzatılırken tüm üreticileri kapsar hâle geldi; bu, ihracat marjından vazgeçilerek iç piyasanın önceldiğini gösterir.
Hydrocarbon Processing — Rusya dizel ihracat yasağını ekim sonuna uzatmaya hazırlanıyor
- SİNYAL
İhracat hacmi bir yılda yarıdan fazla düştü
Rusya'nın dizel ihracatı haziranda 1 milyon metrik tonun altına indi; bir yıl önce aylık yaklaşık 2,5 milyon tondu. Türkiye ve Brezilya önceki kargo tahsislerinin en az %50'sini kaybetti.
OilPrice — Rusya dizel ihracat yasağını ekim boyunca uzatıyor
- SİNYAL
Kur kanalı tek başına çift haneli maliyet artışı yaratıyor
Dolar/TL 17 Eylül saat 09.30'da 48,6723 lira; yıl başındaki 43,0312 liraya göre %13,12 artış. Ürünün dolar fiyatı sabit kalsa bile lira maliyeti bu oranda büyüdü.
- SİNYAL
Bütçede faiz kalemi gelirlerden hızlı büyüyor
Ocak-ağustos döneminde faiz ödemeleri %39,4 artarak 2 trilyon liraya yaklaştı, giderler %36,8, gelirler %36 arttı; açık 1 trilyon 308,1 milyar lira oldu.
Ekonomist — Bütçe açığı yılın ilk 8 ayında 1,3 trilyon TL'yi aştı
- GÜRÜLTÜ
Düşürülen İHA sayısı saldırının etkisini ölçmez
Kyiv Post Rus yetkililere atfen 65, The Moscow Times Savunma Bakanlığı'na atfen Rusya ve Kırım genelinde 641 İHA rakamı verdi. İki rakam farklı kapsamlarda ve hiçbiri rafinerideki kapasite kaybını ölçmüyor.
The Moscow Times — Ukrayna İHA saldırısı Yaroslavl rafinerisinde yangın çıkardı
- GÜRÜLTÜ
Aylık bütçe fazlası mali iyileşme işareti değil
Ağustosta 12,9 milyar lira fazla verildi, ancak sekiz aylık açık 1 trilyon 308,1 milyar lira ve personel giderleri %42,7 arttı; tek aylık fazla mevsimsel tahsilat etkisini yansıtıyor.
- GÜRÜLTÜ
Tek günlük endeks düşüşü şokun ölçüsü sayılamaz
BIST 100 16 Eylül'de %5,54 düştü, ancak aynı gün Fed politika faizini %3,75–4,00 aralığına çıkardı; hareket yerel enerji şokuyla küresel faiz kararının bileşimi.
Modül C
Varlık Sınıfı ve Pozisyonlama Çıkarımları
| Varlık sınıfı | Maruziyet | Aktarım kanalı | H1 | H2 | H3 | Beklenen | Kanaat | Vade | İzlenecek |
|---|---|---|---|---|---|---|---|---|---|
| Emtia | Orta distilat ürün eğrisi | Rus rafineri kapasitesinin kesintisi ve ihracat yasağının tüm üreticilere yayılması | ++ | −− | ++ | +0,80 | ●●● | 0–3 ay | Akdeniz dizel ürün priminin ham petrolden ayrışması |
| Döviz | Enerji ithalatçısı gelişmekte olan ülke para birimleri | Enerji faturasının cari denge ve kur üzerindeki baskısı | −− | + | −− | −1,10 | ●●● | 0–3 ay | Dolar/TL'nin 50 lira eşiğine yakınlığı |
| Egemen borç | Türkiye gösterge getiri eğrisi | Bütçe açığı ve faiz kaleminin büyümesiyle artan iç borçlanma maliyeti | − | + | −− | −0,60 | ●●● | 3–12 ay | Türkiye 10 yıllık gösterge getirisi |
| Kredi | Türkiye egemen risk primi | Küresel faiz artışı ile enerji şokunun aynı anda risk primine binmesi | − | + | −− | −0,60 | ●●● | 3–12 ay | Türkiye beş yıllık CDS seviyesi |
| Navlun ve sigorta | Ürün tankeri taşıma mesafesi | Rus kargosunun ikamesiyle uzayan rotalar ve ton-mil talebi | ++ | − | ++ | +1,10 | ●●● | 0–3 ay | Akdeniz ürün tankeri navlun oranları |
| Hisse | Türkiye bankacılık ve finansal kiralama endeksleri | Yükselen iç getiriler ve yabancı risk iştahındaki daralma | − | + | −− | −0,60 | ●●● | 0–3 ay | Bankacılık endeksinin ana endekse göre göreli seyri |
Tetikleyiciler
İzlenecek eşikler
| Gösterge | Eşik | Bugün | Anlamı |
|---|---|---|---|
| USD/TRY | > 50 | 48,68 | Kurun 50 liranın üzerine yerleşmesi, ürün dolar fiyatı sabit kalsa bile ithal akaryakıtın lira maliyetini yeni bir zam turu gerektirecek ölçüde büyütür. |
| Türkiye 10 yıllık getiri | > 34 | 32,62 | Gösterge getirinin %34'ü aşması, bütçe açığının 1 trilyon 308,1 milyar liralık seviyesinde iç borçlanma maliyetinin faiz kaleminde ikinci bir sıçrama yaratacağına işaret eder. |
| Brent ham petrol | > 115 | 130,80 | Ham petrolün 115 doları aşması, kargo kıtlığı ve kur etkisinin üzerine binerek ÖTV ayarlamasını mali tercih olmaktan çıkarıp zorunluluk hâline getirir. |
Kaynaklar
- OilPrice — Rusya dizel ihracat yasağını ekim boyunca uzatıyor
- Hydrocarbon Processing — Rusya dizel ihracat yasağını ekim sonuna uzatmaya hazırlanıyor
- United24 Media — Büyük Rus rafinerisi derin vuruş sonrası işlemeyi durdurdu
- Kyiv Post — Rostov havaalanı ve Yaroslavl rafinerisi gece saldırısında vuruldu
- The Moscow Times — Ukrayna İHA saldırısı Yaroslavl rafinerisinde yangın çıkardı
- Cumhuriyet — Motorin fiyatları 100 TL'yi aştı, 17 Eylül 2026 akaryakıt fiyatları
- Habertürk — Akaryakıt fiyatlarında üst üste 3. zam, motorin 100 TL'yi aştı
- BloombergHT — 17 Eylül 2026 döviz kurları
- Takvim — BIST 100'de sert satış dalgası, 17 hisse taban
- Alomaliye — Bütçe ağustosta 12,9 milyar lira fazla verdi
- Ekonomist — Bütçe açığı yılın ilk 8 ayında 1,3 trilyon TL'yi aştı
Kaynak ve doğrulama kuralları: metodoloji · Hata bildirimi: iletişim
İlgili raporlar
IJeo-Ekonomi·Analiz·Sahra Altı Afrika
Afrika'da yakıt sorunu artık fiyat değil son kilometre: vana, yol ve pompa ayrı ayrı kesiliyor
Brent 17 Eylül'deki 104,82 dolardan 22 Eylül'de 100,05 dolara indi. Aynı beş günde Libya'da bir vana, Mali'de bir karayolu ve Sudan'da akaryakıt istasyonları kesildi; ucuzlayan varil hiçbirine değmedi.
Afrika Masası · 22 Eylül 2026 · 9 dk
IJeo-Ekonomi·Analiz·Avrasya
Rusya'da rafinaj kaybı savaş verisi olmaktan çıktı, para politikası kalemi oldu: kapasitenin %45'i dışarıda
Moskova Rafinerisi'nin iki damıtma ünitesi de yandı, 21-22 Eylül gecesi Kuybışev ve Ufaneftehim vuruldu. Rusya Merkez Bankası faiz metninde artık akaryakıt fiyatlarını çekirdek enflasyon dinamiğinin içinde sayıyor.
Avrasya Masası · 22 Eylül 2026 · 9 dk
IVMakro ve Borç·Analiz·Türkiye ve Çevresi
Türkiye'de yükselen güven endeksinin içi: harcama öne çekiliyor, enerji şoku üreticide birikiyor
Tüketici güveni Eylül'de 91,9 ile Temmuz 2018'den bu yana en yüksek seviyeye çıktı. Ama 100 eşiğini aşan tek alt endeks dayanıklı tüketim malı harcama düşüncesi; mevcut maddi durum endeksi gerileyen tek kalem.
Türkiye ve Çevresi Masası · 22 Eylül 2026 · 10 dk