YüksekIV Makro Politika ve Borç Piyasaları10 Eylül 2026, Perşembe · 15:15 TSİ
ECB üç politika faizini 25 baz puan artırdı, mevduat faizi %2,50 oldu
Orta Doğu savaşının enerji fiyatlarına yansıması Avrupa Merkez Bankası'nı sıkılaştırmaya devam etmeye zorladı.
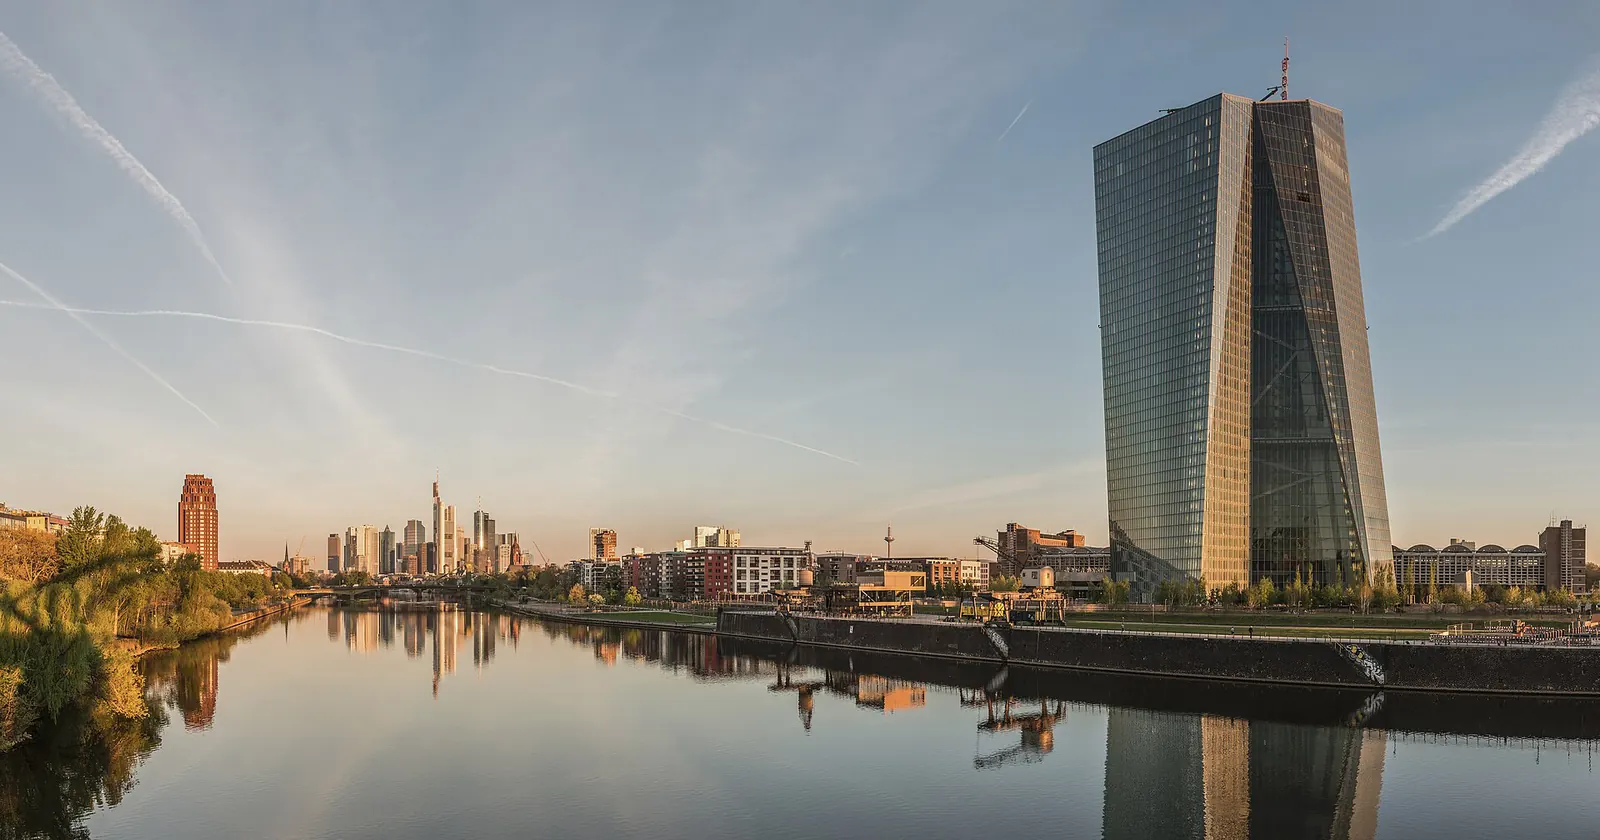
Avrupa Merkez Bankası 10 Eylül'de mevduat faizini yüzde 2,50'ye, ana refinansman faizini yüzde 2,65'e, marjinal borç verme faizini yüzde 2,90'a yükseltti; yeni oranlar 16 Eylül'de yürürlüğe girdi. Bankanın güncel projeksiyonları enflasyonun 2026'da yüzde 3,0, 2027'de yüzde 2,5, 2028'de yüzde 2,1 olacağını öngörüyor; 2026 büyüme tahmini yüzde 0,9.
Eurostat'ın öncü tahminine göre Euro Bölgesi yıllık enflasyonu Ağustos'ta yüzde 3,3'e çıktı; enerji fiyatları yıllık yüzde 14,3 arttı, çekirdek enflasyon yüzde 2,4'te kaldı. Trading Economics'e göre vadeli piyasalar yıl sonuna kadar bir artırım daha fiyatlıyor. Almanya 10 yıllık getirisi yüzde 3,55 ile Haziran 2009'dan bu yana en yüksek seviyeyi gördü.
Talay değerlendirmesi
Sonuç
ECB, enerji kaynaklı enflasyonun kalıcılaşmasını önlemek için büyüme maliyetini göze alıyor: Ağustos'ta yüzde 3,3'e çıkan enflasyona karşı 2026 büyüme tahmini yalnızca yüzde 0,9. Vadeli piyasaların yıl sonuna bir artırım daha fiyatlaması ve projeksiyonların 2028'e kadar yüzde 2,1'e inen enflasyon öngörmesi, sıkılaştırmanın bitmediğini ama sınırlı kalacağını gösteriyor. Belirleyici değişken, Orta Doğu kaynaklı enerji fiyatlarının seyri.
Olası etkiler
- Euro Bölgesi büyümesiOlumsuzOrta vade
Daha yüksek kredi maliyeti, zaten yüzde 0,9 büyüme beklenen ekonomide yatırım ve konut talebini frenliyor; enerji faturasıyla sıkışan hane halkı ve sanayi iki yönlü baskı altında kalıyor.
- Avro Bölgesi borçlanma maliyetiOlumsuzKısa vade
Almanya 10 yıllık getirisinin Haziran 2009'dan bu yana en yüksek seviyeye çıkması, tüm bölgenin kamu ve şirket borçlanma maliyetini yukarı taşıyor; yüksek borçlu üyeler en fazla etkilenen grup.
- Türkiye ihracatı ve finansmanıOlumsuzOrta vade
Euro Bölgesi'ndeki talep yavaşlaması Türkiye'nin başlıca ihracat pazarında siparişleri zayıflatabilir; avro cinsi dış borçlanma maliyetinin artması da Türk bankaları ve şirketlerinin yeniden finansman yükünü ağırlaştırır.
İhtimaller
- 1Yıl sonuna kadar bir artırım daha%60
Enerji fiyatları yüksek kalır ve Eylül–Ekim enflasyonu yüzde 3 civarında seyreder; ECB piyasa fiyatlamasına uygun olarak bir kez daha artırır, ardından bekleme sinyali verir.
İzlenecek: Eylül ve Ekim öncü enflasyon verisinde enerji kaleminin yıllık artışını koruması ve ECB yetkililerinin açıklamaları
- 2Mevcut seviyede bekleme%35
Zayıf büyüme ve açılan periferi getiri farkları ECB'yi temkinli kılar; faiz yüzde 2,50'de sabit tutulur, enerji fiyatlarının etkisi izlenir.
İzlenecek: Çekirdek enflasyonun yüzde 2,4 civarında kalması, büyüme verilerinde daralma işareti ve getiri farklarında açılma
- 3Enerji şokunun sönmesi ve erken gevşeme%5
Orta Doğu'da gerilimin azalmasıyla enerji fiyatları hızla geriler; enflasyon beklenenden hızlı düşer ve ECB gevşeme tartışmasını öne çeker.
İzlenecek: Enerji fiyatlarında belirgin ve kalıcı düşüş ile Euro Bölgesi enerji enflasyonunun hızla gerilemesi
Olasılıklar kaynaklara dayanan kalibre yargıdır, ölçüm değildir; yeni bilgiyle güncellenir. Yatırım tavsiyesi değildir.