I Геоэкономика и узкие места·Углубленный анализ·Турция и сопредельные страны
От поражённой установки перегонки до дизеля по 100 лир: потери российской переработки и трёхканальный счёт Турции
Украинские беспилотники срезают мощности российской переработки, Москва закрывает экспорт, Турция теряет половину квоты на поставки. Но 100 лир на заправке — сумма не одного шока, а трёх отдельных каналов.
Отдел Турции и сопредельных стран · 18 сентября 2026 г. · 12 мин чтения · 11 источников
Почему это важно
Россия продлила запрет на экспорт дизеля до 31 октября и распространила его на всех производителей; три из шести крупных дизельных НПЗ работают с перебоями, а экспорт в июне опустился ниже 1 млн тонн. Турция потеряла не менее 50% прежней квоты на поставки, и 17 сентября дизель впервые превысил 100 лир. В цене сидят не только дефицит партий, но и курс доллара в 48,67 лиры и идущие одно за другим повышения специального налога; этот третий канал ставит Турцию лицом к лицу с её собственным бюджетным ремонтом.
Последствия
- Российский экспорт дизеля в июне опустился ниже 1 млн метрических тонн против примерно 2,5 млн тонн в месяц годом ранее; Турция и Бразилия потеряли не менее 50% прежних квот на поставки.
- 17 сентября дизель впервые в истории Турции превысил 100 лир; повышение стало третьим подряд и было сочетанием дефицита партий, курса доллара в 48,67 лиры и роста специального налога, а не одной лишь цены сырой нефти.
- Дефицит бюджета за восемь месяцев вырос до 1 триллиона 308,1 млрд лир, а процентные расходы прибавили 39,4%; налог на топливо одновременно служит и инструментом бюджетного ремонта, и источником инфляции.
Начало цепочки: две из трёх установок первичной перегонки вне строя
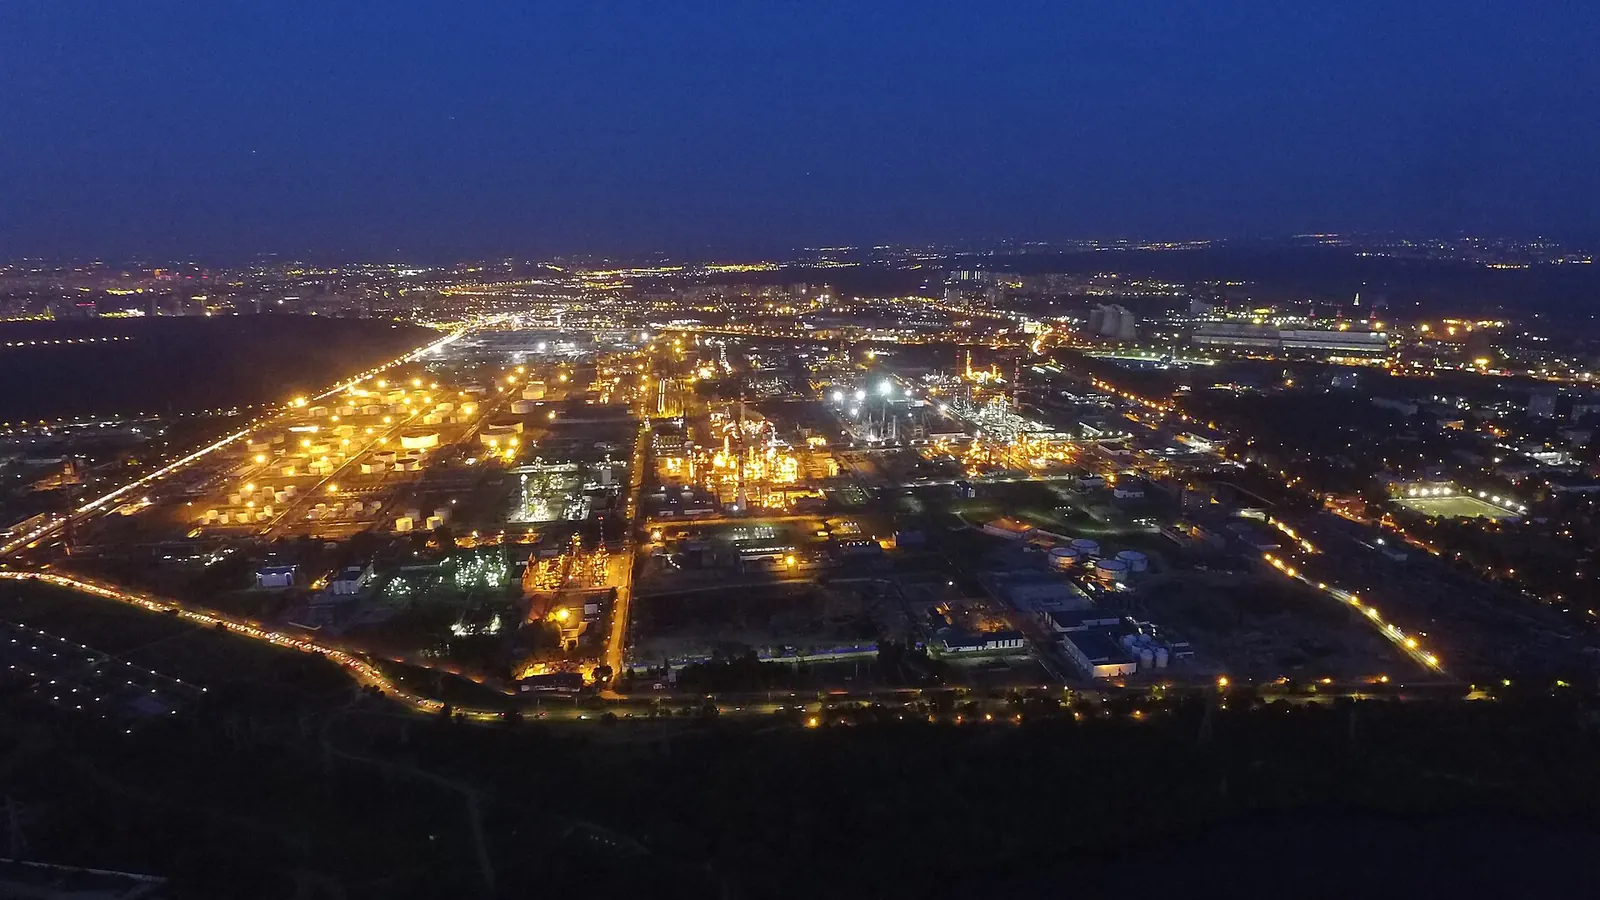
В ночь с 16 на 17 сентября украинские беспилотники ударили по НПЗ «Славнефть-ЯНОС» в 250 километрах к северо-востоку от Москвы. По сообщению United24 Media, поражённым объектом стала установка первичной перегонки АВТ-3 мощностью 17 140 метрических тонн в сутки, что соответствует примерно 40% мощности предприятия, перерабатывающего около 15 млн тонн сырой нефти в год. По тому же источнику, установка АВТ-4 мощностью 14 300 тонн в сутки находилась в ремонте ещё с атаки 28 августа. То есть две из трёх установок первичной перегонки предприятия выведены из строя одновременно.
Это проблема не одного объекта. По разбору OilPrice от 16 сентября, Кириши полностью выведены из строя, Волгоград и НОРСИ работают примерно на 25% мощности, а Танеко поражён. Эти три предприятия дают примерно половину производства дизеля в России. То, что три из шести крупных дизельных НПЗ России в сентябре серьёзно сократили или полностью остановили производство, показывает: потеря мощностей перестала быть отдельной статьёй ущерба и стала системным ограничением предложения.
Источники противоречат друг другу в масштабе атаки, и это противоречие существенно. Kyiv Post передаёт, что российские официальные лица заявили о сбитых во время атаки 65 беспилотниках, тогда как The Moscow Times пишет, что Министерство обороны России сообщило о перехвате 641 беспилотника по России и Крыму в период с ночи среды до утра четверга. Утверждение украинской стороны об уничтожении на военном аэродроме Центральный в Ростове-на-Дону 1 Ан-12, 2 Ан-26 и 3 вертолётов независимо подтвердить не удалось. Губернатор Ярославской области Михаил Евраев сообщил, что пожар на НПЗ был полностью потушен утром четверга; объявленного графика ремонта нет.
Запрет на экспорт — не решение о поставках, а признание дефицита
Как передаёт Hydrocarbon Processing, истекавший 30 сентября запрет на экспорт дизеля был продлён до 31 октября на совещании под председательством вице-премьера Александра Новака, отвечающего за нефтяное досье. Официальное обоснование — отложенное обслуживание НПЗ и обновление запасов перед зимой. Однако охват решения говорит больше, чем обоснование: в июле запрет распространялся только на трейдеров и небольшие НПЗ, а продлённый запрет охватывает всех производителей. Офис Новака не ответил на запрос о комментарии, а правительство официально не объявляло о продлении.
Расширение экспортного запрета с трейдеров на производителей означает готовность отказаться от экспортной маржи ради защиты внутреннего рынка. Внутренние цены подтверждают это прочтение: в начале сентября тонна дизеля на Санкт-Петербургской товарной бирже поднялась до 70 546 рублей, 7 сентября цена на заправке составила 88,44 рубля за литр, а рост с начала года достиг 18,4%. То есть Москва отдаёт приоритет не экспортному доходу, а ценовой стабильности на внутреннем рынке.
Потеря на экспортной стороне ощутима. Экспорт дизеля из России в июне опустился ниже 1 млн метрических тонн; годом ранее он составлял около 2,5 млн тонн в месяц. По данным OilPrice, Турция и Бразилия потеряли не менее 50% прежних квот на поставки. Поскольку эти две страны входят в число крупнейших покупателей российского дизеля, эффект ограничения первого порядка виден прямо в средиземноморских и атлантических потоках нефтепродуктов. Для Турции это прежде всего вопрос замены поставщика, а уже потом вопрос цены: потерянный тоннаж нужно закрывать из другого источника, вероятнее всего — с большего транспортного плеча.
Передача в Турцию: партии, курс и налог одновременно
С повышением, вступившим в силу в полночь 17 сентября, литр дизеля впервые в истории Турции превысил 100 лир. В размере повышения источники расходятся: Cumhuriyet пишет о росте на 4 лиры 80 курушей за литр, тогда как Habertürk указывает 4,62 лиры. Есть и небольшие различия в ценах. По данным Cumhuriyet, дизель на европейской стороне Стамбула стоит 100,40 лиры, в Анкаре — 101,50 лиры, в Измире — 101,80 лиры; Habertürk на тот же день сообщил соответственно 100,31, 101,43 и 101,70 лиры. Бензин держался в полосе 80,20–81,60 лиры, сжиженный газ — 34,39–35,09 лиры.
Это было третье подряд повышение: по данным Habertürk, 12 сентября бензин подорожал на 3,20 лиры, а 15 сентября дизель — примерно на 6,5 лиры. Главное здесь — состав цены. Cumhuriyet перечислила причины роста: колебания на мировых рынках, движение валютного курса и идущие одно за другим повышения специального налога на потребление. Курсовая составляющая измерима: по данным BloombergHT, 17 сентября в 09:30 доллар торговался по 48,6723 лиры и прибавил около 13,12% к 43,0312 лиры на начало года. Лировая стоимость импортного топлива выросла на эту величину, даже если долларовая цена продукта вообще не изменилась.
Таким образом Турция получает один и тот же шок сразу по трём каналам. Первый канал физический: потеря не менее половины российской квоты означает замещающие поставки и более длинное транспортное плечо. Второй канал денежный: рост курса на 13,12% делает тот же баррель дороже. Третий канал бюджетный: повышения специального налога ложатся прямо поверх цены. Хотя эти три канала выглядят независимыми, все они — производные одного внешнего шока; само курсовое давление частично питается ростом энергетического счёта.
Одна оговорка: ни один из использованных источников не указывает, какой уровень цены сырой нефти отражён в этом повышении. Поэтому по публично доступным данным нельзя разложить рост цены на заправке на премию нефтепродукта, курс и налог, и это не удалось подтвердить независимо. Невозможность такого разложения позволяет всем трём сторонам в общественной дискуссии отстаивать собственное объяснение.
Почему цена на заправке — вопрос бюджета
Почему третий канал так важен, показывают бюджетные данные. По данным Министерства казначейства и финансов, опубликованным 16 сентября, бюджет центрального правительства в августе при доходах в 1 триллион 654,9 млрд лир и расходах в 1 триллион 642,1 млрд лир показал профицит 12,9 млрд лир; издание Ekonomist привело ту же цифру как 12,8 млрд лир, разница возникает из округления. Первичный профицит бюджета в августе составил 209,9 млрд лир.
Месячный профицит картины не меняет. За январь — август расходы бюджета достигли 12 триллионов 162,7 млрд лир, доходы — 10 триллионов 854,7 млрд лир, а дефицит составил 1 триллион 308,1 млрд лир. Первичный профицит за восемь месяцев — 680 млрд лир. Темп роста расходов обгоняет темп роста доходов: по данным Ekonomist, за восемь месяцев расходы выросли на 36,8%, доходы — на 36%; расходы на персонал прибавили 42,7% и достигли 3 триллионов 385 млрд 390 млн лир, а процентные выплаты выросли на 39,4% и приблизились к 2 триллионам лир.
Отсюда следует характерный для Турции порочный круг. В бюджете, где процентные выплаты выросли на 39,4%, самый быстрый инструмент сохранения первичного профицита — косвенные налоги, а специальный налог на топливо — самый гибкий из них: сбор происходит мгновенно, база широка, законодательная процедура не требуется. Но именно этот инструмент толкает вверх самую заметную статью общей инфляции. Рост налоговых доходов на 35,7%, подоходного налога на 51,8% и налога на прибыль корпораций на 46,9% показывает, что это давление на сбор носит общий характер.
То есть бюджетный ремонт Турции и программа дезинфляции проходят через одну и ту же заправку. Когда внешний шок приходит со стороны поставок, самый быстрый бюджетный инструмент в руках казначейства и ценовая траектория, которую держит центральный банк, тянут в противоположные стороны. Это не ошибка политики, а ограничение: сохранение одной из двух целей требует уступки по другой, и пока цена энергии остаётся высокой, ножницы не сходятся.
Рыночная сторона и неизвестные
Финансовая сторона шока проявилась на той же неделе. Индекс BIST 100 16 сентября закрылся на 13 122,58 пункта, потеряв 769,72 пункта, или 5,54%; по данным Takvim, объём торгов составил 262 млрд лир, банковский индекс снизился на 6,38%, индекс холдингов — на 6,48%, индекс лизинга и факторинга — на 9,74%, а 17 бумаг ушли на нижнюю планку. В течение дня индекс колебался между 12 817 и 13 877 пунктами; это был третий день снижения подряд. 17 сентября торги начались с падения на 1,32%, с 12 948,83 пункта.
Триггер был не только местным: 16 сентября Федеральная резервная система США повысила ключевую ставку на 25 базисных пунктов, до диапазона 3,75–4,00%. Доллар закрыл день на 48,6520 лиры, евро дошёл до 55,8063 лиры. В условиях роста глобальных ставок премия за риск экономики — импортёра энергии может расти и независимо от внутриполитических решений; это внешнее ограничение, сужающее пространство манёвра местного лица, принимающего решения.
Есть три вещи, которых этот доклад не знает. Первая — срок ремонта поражённой установки АВТ-3; вторая — будет ли запрет действительно снят 31 октября, поскольку сам запрет официально не объявлялся; третья — из каких источников и с какой транспортной стоимостью замещается потерянная Турцией российская квота на поставки. Пока эти три неизвестных не разрешены, у вопроса о том, является ли рост цены на заправке постоянным или временным, нет опирающегося на данные ответа. Единственный индикатор для наблюдения — не сама сырая нефть, а динамика средиземноморской премии на дизельное топливо, очищенная от эффекта курса и налога.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Дефицит закрепляется | 50 % | Ремонт АВТ-3 и АВТ-4 затягивается, на других поражённых объектах мощность не возвращается, а запрет продлевается за пределы 31 октября. | Средиземноморская премия на дизельное топливо остаётся высокой; Турция закрывает замещающие партии с более длинным транспортным плечом, а повышения на заправке продолжаются с перерывами. |
| H2Постепенная нормализация | 30 % | Ремонт продвигается, темп атак снижается, и запрет заканчивается 31 октября без продления. | Российская квота на поставки частично возвращается, экспорт поднимается выше порога в 1 млн тонн в месяц, и премия на нефтепродукт начинает снижаться. |
| H3Вторая волна шока | 20 % | Новые удары вглубь территории выводят из строя и оставшиеся мощности первичной перегонки либо курсовое давление переходит порог в 50 лир. | Одновременно портятся и физические поставки, и лировая стоимость; интервалы между повышениями сокращаются, а конкуренция за замещающие поставки ужесточается. |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 4,3 · СРЕДНЕЕ ОПЕР. 3,0Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
Физическая потеря мощностей первичной перегонки · Россия
5/5На ЯНОС одновременно выведены из строя АВТ-3 мощностью 17 140 тонн в сутки и АВТ-4 мощностью 14 300 тонн в сутки; Кириши полностью закрыты, Волгоград и НОРСИ работают примерно на 25% мощности.
Положение Турции как импортёра нефтепродуктов · Турция
4/5Как один из крупнейших покупателей российского дизеля Турция потеряла не менее 50% прежней квоты на поставки; замещающие поставки требуют более длинного транспортного плеча.
Перенос курса в цены · Турция
4/5Доллар вырос с 43,0312 лиры на начало года до 48,6723 лиры, прибавив 13,12%; лировая стоимость импортного топлива выросла на эту величину, даже если долларовая цена продукта осталась прежней.
Доля процентной нагрузки в бюджете · Турция
4/5За январь — август процентные выплаты выросли на 39,4% и приблизились к 2 триллионам лир; дефицит — 1 триллион 308,1 млрд лир. Самым быстрым инструментом сохранения первичного профицита остаются косвенные налоги.
Операционное трениевременное · ослабевает со временем
Неопределённость графика ремонта недели
4/5Губернатор Ярославской области сообщил, что пожар потушен, однако объявленного графика ремонта АВТ-3 нет; АВТ-4 находится в ремонте с 28 августа.
Запрет официально не объявлен недели
3/5Решение о продлении принято на совещании под председательством Новака, однако правительство официально его не объявляло, а офис Новака не ответил на запрос о комментарии; неопределённость охвата и срока сохраняется.
Состав цены не поддаётся разложению месяцы
3/5Ни один из использованных источников не указывает, какой уровень цены сырой нефти отражён в повышении; доли премии на нефтепродукт, курса и налога по публичным данным разложить нельзя.
Расхождение источников в размере повышения дни
2/5Cumhuriyet сообщила о повышении на 4,80 лиры за литр, Habertürk — на 4,62 лиры; есть и различия в курушах по городам, что затрудняет расчёт переноса.
Модуль B
Сигнал и шум
СИГНАЛ 57 % · ШУМ 43 %
- СИГНАЛ
Охват запрета расширился с трейдеров на всех производителей
Запрет, охватывавший в июле только трейдеров и небольшие НПЗ, при продлении до 31 октября стал распространяться на всех производителей; это показывает приоритет внутреннего рынка ценой отказа от экспортной маржи.
Hydrocarbon Processing — Россия готовится продлить запрет на экспорт дизеля до конца октября
- СИГНАЛ
Объём экспорта за год упал более чем вдвое
Экспорт дизеля из России в июне опустился ниже 1 млн метрических тонн; годом ранее он составлял около 2,5 млн тонн в месяц. Турция и Бразилия потеряли не менее 50% прежних квот на поставки.
OilPrice — Россия продлевает запрет на экспорт дизеля на октябрь
- СИГНАЛ
Один только курсовой канал даёт двузначный рост издержек
17 сентября в 09:30 доллар стоил 48,6723 лиры; это на 13,12% выше 43,0312 лиры на начало года. Даже при неизменной долларовой цене продукта лировая стоимость выросла на эту величину.
Данные: USD/TRY ›BloombergHT — курсы валют на 17 сентября 2026 года
- СИГНАЛ
Процентная статья бюджета растёт быстрее доходов
За январь — август процентные выплаты выросли на 39,4% и приблизились к 2 триллионам лир, расходы прибавили 36,8%, доходы — 36%; дефицит составил 1 триллион 308,1 млрд лир.
Ekonomist — Дефицит бюджета за первые 8 месяцев года превысил 1,3 трлн лир
- ШУМ
Число сбитых беспилотников не измеряет эффект атаки
Kyiv Post со ссылкой на российских официальных лиц даёт 65, The Moscow Times со ссылкой на Министерство обороны — 641 беспилотник по России и Крыму. Обе цифры относятся к разным охватам, и ни одна не измеряет потерю мощности на НПЗ.
The Moscow Times — Атака украинских беспилотников вызвала пожар на НПЗ в Ярославле
- ШУМ
Месячный профицит бюджета не признак финансового оздоровления
В августе получен профицит 12,9 млрд лир, однако дефицит за восемь месяцев составляет 1 триллион 308,1 млрд лир, а расходы на персонал выросли на 42,7%; профицит одного месяца отражает сезонный эффект сбора.
- ШУМ
Однодневное падение индекса нельзя считать мерой шока
BIST 100 16 сентября снизился на 5,54%, однако в тот же день ФРС подняла ключевую ставку до диапазона 3,75–4,00%; движение — сочетание местного энергетического шока и глобального решения по ставке.
Takvim — Резкая волна продаж в BIST 100, 17 бумаг на нижней планке
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Сырьевые товары | Кривая средних дистиллятов | Перебои в мощностях российской переработки и распространение экспортного запрета на всех производителей | ++ | −− | ++ | +0,80 | ●●● | 0–3 мес. | Расхождение средиземноморской премии на дизель с сырой нефтью |
| Валюты | Валюты развивающихся стран — импортёров энергии | Давление энергетического счёта на счёт текущих операций и курс | −− | + | −− | −1,10 | ●●● | 0–3 мес. | Близость курса доллара к порогу в 50 лир |
| Суверенный долг | Кривая эталонной доходности Турции | Рост стоимости внутренних заимствований при увеличении дефицита и процентной статьи | − | + | −− | −0,60 | ●●● | 3–12 мес. | Эталонная доходность десятилетних бумаг Турции |
| Кредит | Премия за суверенный риск Турции | Одновременное наложение роста глобальных ставок и энергетического шока на премию за риск | − | + | −− | −0,60 | ●●● | 3–12 мес. | Уровень пятилетнего CDS Турции |
| Фрахт и страхование | Транспортное плечо продуктовых танкеров | Удлинение маршрутов и спрос в тонно-милях при замещении российских партий | ++ | − | ++ | +1,10 | ●●● | 0–3 мес. | Ставки фрахта продуктовых танкеров в Средиземноморье |
| Акции | Индексы банков и лизинга Турции | Рост внутренних доходностей и сжатие иностранного аппетита к риску | − | + | −− | −0,60 | ●●● | 0–3 мес. | Относительная динамика банковского индекса к основному индексу |
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| USD/TRY | > 50 | 48,68 | Закрепление курса выше 50 лир увеличивает лировую стоимость импортного топлива настолько, что потребуется новый круг повышений, даже если долларовая цена продукта останется прежней. |
| Доходность 10-летних облигаций Турции | > 34 | 32,62 | Превышение эталонной доходностью 34% указывает, что при дефиците бюджета в 1 триллион 308,1 млрд лир стоимость внутренних заимствований вызовет второй скачок в статье процентных расходов. |
| Нефть марки Brent | > 115 | 130,80 | Превышение сырой нефтью 115 долларов накладывается на дефицит партий и курсовой эффект и превращает корректировку специального налога из бюджетного выбора в необходимость. |
Источники
- OilPrice — Россия продлевает запрет на экспорт дизеля на октябрь
- Hydrocarbon Processing — Россия готовится продлить запрет на экспорт дизеля до конца октября
- United24 Media — Крупный российский НПЗ остановил переработку после удара вглубь территории
- Kyiv Post — Аэродром в Ростове и НПЗ в Ярославле поражены в ночной атаке
- The Moscow Times — Атака украинских беспилотников вызвала пожар на НПЗ в Ярославле
- Cumhuriyet — Цены на дизель превысили 100 лир, цены на топливо 17 сентября 2026 года
- Habertürk — Третье подряд повышение цен на топливо, дизель превысил 100 лир
- BloombergHT — курсы валют на 17 сентября 2026 года
- Takvim — Резкая волна продаж в BIST 100, 17 бумаг на нижней планке
- Alomaliye — Бюджет в августе показал профицит 12,9 млрд лир
- Ekonomist — Дефицит бюджета за первые 8 месяцев года превысил 1,3 трлн лир
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
IГеоэкономика·Анализ·Африка к югу от Сахары
Топливная проблема Африки — уже не цена, а последний километр: задвижка, дорога и колонка отключаются по отдельности
Brent снизился со 104,82 доллара 17 сентября до 100,05 доллара 22 сентября. За те же пять дней в Ливии перекрыли задвижку, в Мали перерезали шоссе, в Судане разбили заправки; подешевевший баррель не коснулся ни одного из этих случаев.
Африканский отдел · 22 сентября 2026 г. · 9 мин
IГеоэкономика·Анализ·Евразия
Потеря переработки в России перестала быть военной сводкой и стала статьёй денежной политики: 45% мощности вне строя
Обе установки перегонки Московского НПЗ выгорели, в ночь с 21 на 22 сентября поражены Куйбышевский НПЗ и «Уфанефтехим». Банк России в тексте решения по ставке уже относит цены на топливо к динамике базовой инфляции.
Евразийский отдел · 22 сентября 2026 г. · 9 мин
IVМакро и долг·Анализ·Турция и сопредельные страны
Что внутри растущего индекса доверия в Турции: расходы переносятся вперёд, энергетический шок копится у производителя
Потребительское доверие в сентябре поднялось до 91,9 — максимума с июля 2018 года. Но единственный субиндекс выше порога 100 — намерение тратить на товары длительного пользования, а индекс текущего материального положения оказался единственной снизившейся позицией.
Отдел Турции и сопредельных стран · 22 сентября 2026 г. · 10 мин