I Геоэкономика и узкие места·Анализ·Европа
Буфер тонок сразу в двух местах: европейские хранилища на 68,5%, азиатский спот — 30 долларов
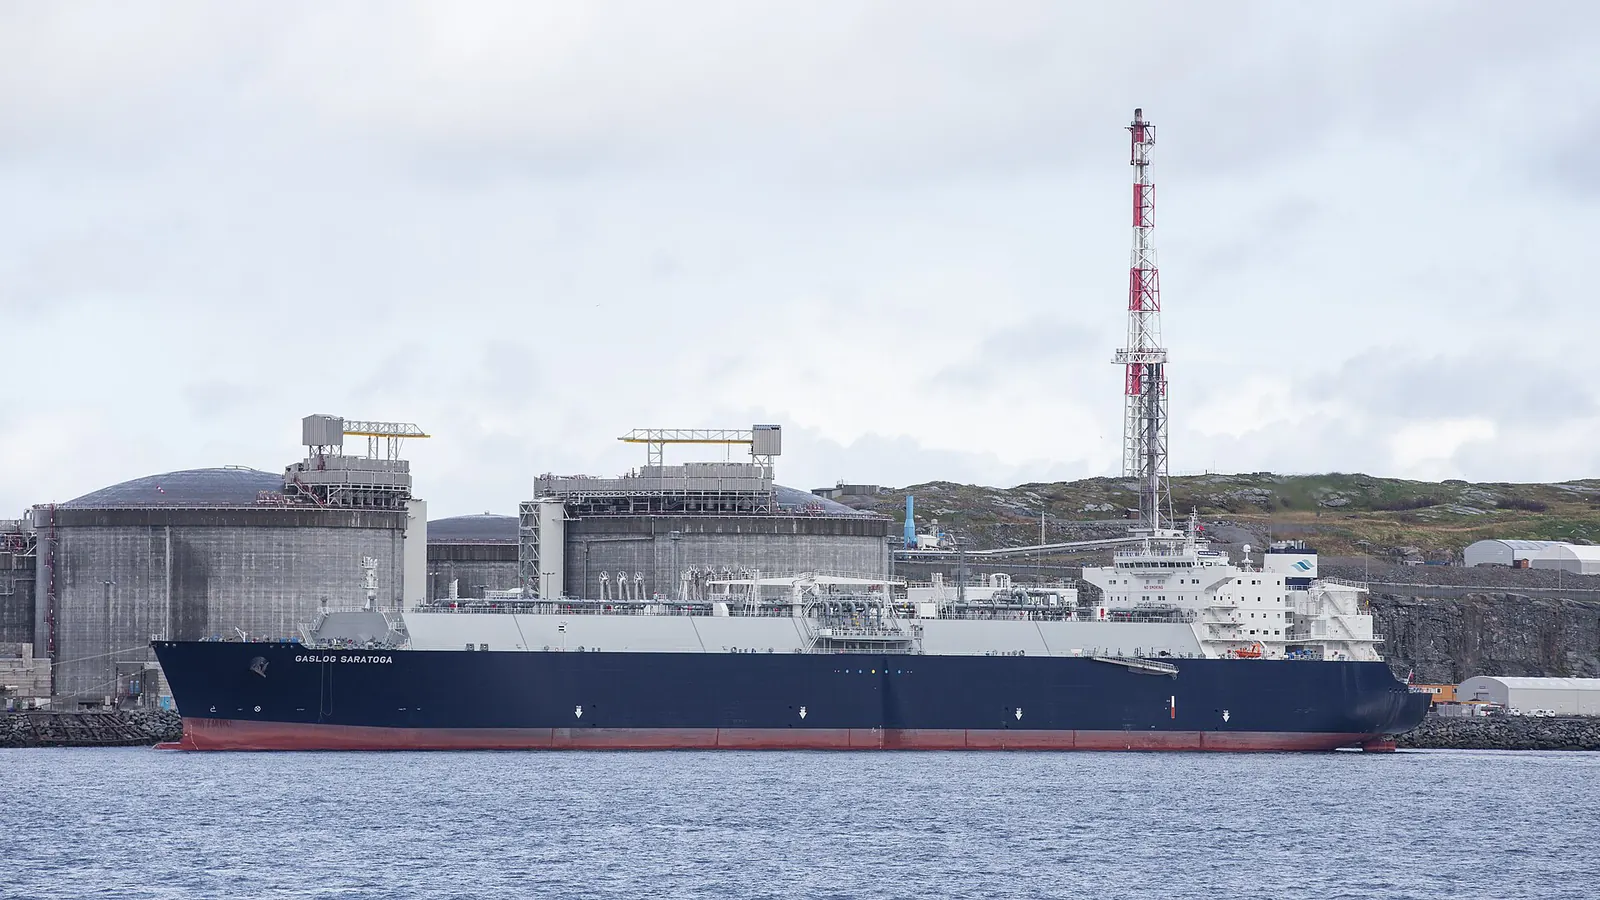
Европа входит в зиму с хранилищами, заполненными на 68,5%, азиатский спот на СПГ поднялся до 30 долларов. За одни и те же партии конкурируют две стороны, и итог измеряет не цена, а то, кто уходит с рынка.
Отдел энергетики и морских перевозок · 18 сентября 2026 г. · 9 мин чтения · 9 источников
Почему это важно
Единственный быстрый способ закрыть дефицит хранения в Европе — спотовый СПГ; но за те же партии в Азии стоит очередь покупателей. Когда азиатский спот на СПГ поднялся примерно с 10 долларов до 30 долларов за млн БТЕ, Бангладеш и Пакистан выпали по цене: 78% бангладешских трикотажных фабрик частично остановили производство. Буфер тонок сразу в двух местах — в европейских хранилищах и в платёжеспособности Южной Азии.
Последствия
- Европейские хранилища на 68,5% — примерно на 16 пунктов ниже среднего сезонного уровня; фронтальный контракт TTF на 17 сентября был указан в двух источниках двумя разными уровнями: 76,98 и 78,60 евро/МВт·ч.
- Когда азиатский спот на СПГ поднялся примерно с 10 долларов до 30 долларов за млн БТЕ, в Бангладеш 78% фабрик частично остановили производство; мерой конкуренции служит теперь не цена, а то, кто уходит с рынка.
- На той же неделе поставки российского газа в Армению были прерваны с 15 по 25 сентября (в 2025 году 82% импорта шло из России), а в Ливии PFG остановила три объекта и выдвинула ультиматум по семи месторождениям: одновременное сжатие на боковых линиях.
Дефицит хранения: проблема объёма, симптом цены
Закрывая сезон закачки, Европа видит свои подземные хранилища заполненными на 68,5%; по сообщению TradingPedia от 17 сентября 2026 года, этот уровень примерно на 16 пунктов ниже среднего сезонного. В тот же день два источника расходятся в том, где торговался фронтальный контракт TTF: TradingEconomics сообщает о 78,60 евро/МВт·ч и росте на 0,73% за день, тогда как TradingPedia указывает снижение на 1,23% примерно до 76,98 евро/МВт·ч и минимум за неделю. Разница в 1,62 евро может объясняться временем внутридневных торгов; независимо подтвердить это не удалось, и в настоящем докладе она зафиксирована как противоречие.
Это однодневное снижение цены не является структурным облегчением. Его породило завершение суточной забастовки на крупнейшем французском терминале по приёму СПГ в Дюнкерке, которая снизила суточную мощность как минимум с 9,4 ГВт·ч до 4 ГВт·ч: однодневное возвращение одного терминала. Источник же дефицита остаётся на месте; сохранение Ормузского пролива во многом закрытым для торгового судоходства ограничивает экспорт катарского СПГ, а плановое обслуживание на норвежских объектах сокращает трубопроводные поставки. Заполненность — это величина запаса, а TTF — стоимость его пополнения: запас на 16 пунктов ниже среднего сезонного означает меньше дней буфера в зиму, где бы ни находилась цена.
Одна партия, два покупателя: мера конкуренции — не цена
Единственный способ быстро закрыть дефицит хранения в Европе — спотовый СПГ. Но за те же партии в Азии стоит очередь спроса, и эта очередь отсеивается не ценой, а платёжеспособностью. Цена азиатского спотового СПГ поднялась примерно с 10 долларов за млн БТЕ до конфликта до примерно 30 долларов за млн БТЕ на этой неделе; это стало вторым ценовым скачком за год. По оценке Shell, в 2026 году с Ближнего Востока выпало около 36 млн тонн предложения СПГ. Этот потерянный объём заставляет Европу и Южную Азию черпать из одного и того же бассейна.
Итог нужно читать не на ценовой кривой, а в промышленном производстве. Бангладеш, которая вырабатывает более 40% электроэнергии из импортного СПГ и прежде покрывала 95% этого импорта из Катара, при спотовом уровне в 30 долларов фактически осталась вне рынка. По опросу BKMEA в трикотажной промышленности, 78% фабрик частично остановили производство, а 55% сообщили, что с конца августа покупатели отменили или сократили заказы. На одной фабрике заказ на 50 000 единиц был сокращён до 40 000, а чтобы успеть к дате поставки, на одну отгрузку пришлось 50 000 долларов расходов на авиаперевозку. Министерство энергетики Бангладеш подтвердило замедление промышленного производства.
На пакистанской стороне картина ещё уже. При потребности электроэнергетики в газе, доходящей зимой до 400 млн кубических футов в сутки, на сентябрь было подтверждено лишь две партии СПГ; стандартная партия — около 140 000 кубометров, то есть 3 млрд кубических футов, что примерно соответствует недельному объёму поставок. Когда бензин подорожал до 391 рупии (1,41 доллара), а дизель — до 421 рупии (1,52 доллара), правительство пошло на субсидию в 100 рупий за литр и на закрытие рынков в 21:00. Это не ценовая реакция, а инструменты нормирования.
Такая картина может выглядеть хорошей новостью для Европы: чем больше уходит конкурент, тем легче найти партию. Но буфер измеряется не так. Уход Бангладеш и Пакистана показывает не рост предложения, а то, что цена начала нормировать поставки. Если нормирование началось, то и стоимость закрытия европейского дефицита опирается уже не на самую эластичную часть кривой спроса, а на самую жёсткую: на собственные хранилища и собственную зиму.
Одновременное сжатие на боковых линиях
На той же неделе заклинило ещё два узла поставок, и оба преподают один урок: зависимость от одной линии превращается в уязвимость даже при плановой операции. «Газпром» остановил подачу газа в Армению с 15 по 25 сентября из-за планового обслуживания на газопроводе Северный Кавказ — Закавказье. В 2025 году Россия поставила Армении 2,7 млрд кубометров газа; это 82% газового импорта страны, цена — 177,5 доллара за 1000 кубометров. Дефицит будет закрываться внутренними запасами и импортом из Ирана, объём которого не раскрывается. По длительности перерыва источники расходятся: The Moscow Times берёт за основу интервал с 15 по 25 сентября, тогда как OC Media сообщает о десятидневном перерыве. Действующее соглашение истекает в конце 2026 года, условия продления не объявлены.
В Ливии перебой на нефтяной, а не газовой стороне, но механизм тот же. 15 сентября Охрана нефтяных объектов закрыла задвижку на линии Хамада — Завия, остановив месторождения Хамада и Тахара и станцию NC5; она пригрозила закрыть семь месторождений, включая Шарару и Эль-Фил, если её требования не будут выполнены в течение недели. NOC сочла закрытие противоправным и предупредила, что может объявить форс-мажор, однако по состоянию на 15 сентября не объявила и не публиковала оценки потерянной добычи. В стране, где нефть составляет около 90% экономики, возможность закрытия одной задвижки единственной группой показывает, что риск поставок носит не технический, а институциональный характер. Газ и нефть — разные рынки, но записываются в один и тот же зимний бюджет.
Где в этом уравнении Турция
Турция подключена к обоим каналам одновременно: это импортёр, опирающийся и на долгосрочные контракты на трубопроводный газ, и на спотовый СПГ. TTF — один из основных ориентиров стоимости спотовых закупок Турции; удержание цены в полосе 77–79 евро держит высокими импортный счёт и энергетическое давление на счёт текущих операций. Но Турция, в отличие от Бангладеш и Пакистана, не является покупателем, выпавшим по цене при спотовом уровне в 30 долларов; она стоит не на проигравшей, а на дорогой стороне конкуренции. Различие важно: потеря здесь измеряется не остановленными фабриками, а счётом. Поскольку в исходных записях о событиях нет прямых данных об объёмах или счёте для Турции, эта связь выстроена без цифр, на уровне механизма.
Эффекты второго порядка — на стороне торговли и коридоров. Частичная остановка производства на 78% фабрик бангладешской трикотажной промышленности и появление 50 000 долларов расходов на авиаперевозку в одной отгрузке выдвигают для покупателей риск сроков поставки вперёд ценового риска; в таких условиях относительно выигрывают поставщики с преимуществом близости. То, что Армения увидела цену получения 82% импорта по одной линии, превращает обсуждение альтернативных коридоров в регионе в политическую тему. Прекращение нефтяных доходов в Ливии, кроме того, отодвигает график взыскания подрядной задолженности, привязанной к государственным платежам.
За чем следить
Как пройдёт зима, определят три индикатора. Первый — разрыв между заполненностью хранилищ ЕС и средним сезонным уровнем: сузится или расширится нынешний разрыв примерно в 16 пунктов в сезоне отбора — это более точная мера буфера, чем цена. Второй — останется ли цена азиатского спотового СПГ около 30 долларов и превысит ли число партий, подтверждённых Пакистаном на октябрь — декабрь, сентябрьские две. Третий — восстановится ли поток катарского СПГ через Ормузский пролив: пока поток не нормализуется, потеря, оценённая Shell в 36 млн тонн, не замещается.
Структурный вопрос таков: дефицит хранения при нормализации поставок может закрыться за несколько недель. Но на рынке, где цена отсеивает покупателей, нормализация может прийти не с ростом предложения, а с необратимым исчезновением спроса. Первый признак этого — то, что у 55% бангладешских фабрик заказы уже отменены или сокращены. В тот день, когда будет зафиксировано снижение цены на газ, возможно, что потеря уже записана в другую книгу. В этом и состоит настоящая цена того, что буфер тонок сразу в двух местах: цена не говорит, какая из сторон чинится.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Двустороннее сжатие продолжается | 50 % | Ограничение в Ормузском проливе и сужение потока катарского СПГ сохраняются; дефицит хранения в ЕС остаётся в полосе 16 пунктов. | Европа продолжает конкурировать с Азией за партии; в Южной Азии ценовое нормирование закрепляется. |
| H2Поставки частично нормализуются | 25 % | Обслуживание в Норвегии завершается, катарский поток через Ормузский пролив частично открывается, и спотовый СПГ движется к отметке около 10 долларов. | Закачка в хранилища ускоряется, Южная Азия вновь получает возможность брать партии. |
| H3Холодная волна и второй перебой | 25 % | Ранняя холодная волна ускоряет отбор из хранилищ, а в Ливии закрываются семь месторождений либо повторяется перебой армянского типа. | Поскольку буфера не остаётся, перебой переходит прямо в цену; Европа и Азия сталкиваются лоб в лоб за одни и те же партии. |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 4,5 · СРЕДНЕЕ ОПЕР. 3,3Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
Размер дефицита хранения · Европейский союз
5/5Хранилища ЕС на 68,5% — примерно на 16 пунктов ниже среднего сезонного уровня; с закрытием сезона закачки этот разрыв внутри зимы уже не закрыть.
Потерянный объём СПГ
5/5По оценке Shell, в 2026 году с Ближнего Востока выпало около 36 млн тонн предложения СПГ; в краткосрочной перспективе замены этому объёму нет.
Закрытость Ормузского пролива · Иран
4/5Сохранение пролива во многом закрытым для торгового судоходства ограничивает экспорт катарского СПГ; Европа и Азия черпают из одного и того же сузившегося бассейна.
Зависимость от одной линии · Россия
4/5Армения получает 82% газового импорта по одной российской линии; в 2025 году это составило 2,7 млрд кубометров, и даже плановое обслуживание остановило поставки.
Операционное трениевременное · ослабевает со временем
Институциональный спор в Ливии недели
4/5Пока не решено, какому ведомству подчиняется PFG, рычаг задвижки остаётся у неё; NOC сообщила, что может объявить форс-мажор, но пока не объявила.
Волатильность мощности терминалов дни
3/5В Дюнкерке суточная забастовка снизила суточную мощность как минимум с 9,4 ГВт·ч до 4 ГВт·ч; один день одного терминала измеримо двигает цену.
Плановое обслуживание в Норвегии недели
3/5Плановое обслуживание на норвежских объектах временно сокращает трубопроводные поставки в Европу и снижает скорость закрытия дефицита хранения.
График контракта с Арменией месяцы
3/5Действующее двустороннее газовое соглашение истекает в конце 2026 года; поскольку условия продления не объявлены, перебой из технического обслуживания может превратиться в предмет торга.
Модуль B
Сигнал и шум
СИГНАЛ 60 % · ШУМ 40 %
- СИГНАЛ
Дефицит хранения примерно на 16 пунктов ниже среднего сезонного уровня
Подземные хранилища ЕС при закрытии сезона закачки были заполнены на 68,5%; этот уровень указывается среди самых низких за последние двадцать лет.
Данные: Заполненность газовых хранилищ ЕС ›TradingPedia — Европейский газ и уровень хранения
- СИГНАЛ
Цена теперь отсеивает покупателей, а не сокращает спрос
Азиатский спотовый СПГ вырос примерно с 10 долларов до 30 долларов за млн БТЕ; 78% бангладешских трикотажных фабрик частично остановили производство, у 55% отмечены отмена или сокращение заказов.
Dawn — Кризис в Заливе и перебои с энергоснабжением в Южной Азии
- СИГНАЛ
Сентябрьский буфер поставок Пакистана ограничивался двумя партиями
При потребности электроэнергетики в газе до 400 млн кубических футов в сутки зимой на сентябрь было подтверждено две партии; одна партия — около 3 млрд кубических футов, то есть примерно недельный объём поставок.
The Business Standard — Перебои с энергоснабжением в Бангладеш и Пакистане
- ШУМ
Однодневное снижение TTF 17 сентября
Фронтальный контракт снизился на 1,23% примерно до 76,98 евро/МВт·ч, однако причиной было завершение суточной забастовки в Дюнкерке; дефицит хранения в тот же день остался на уровне 68,5%.
Данные: Заполненность газовых хранилищ ЕС ›TradingPedia — Европейский газ подешевел с возвращением мощностей СПГ во Франции
- ШУМ
Заявление о возвращении добычи в Ливии к норме
NOC не опубликовала ни одной оценки потерянной добычи, заблокированного экспорта или недополученных доходов; утверждение о возвращении добычи к норме не удалось подтвердить цифрами, а месторождения Хамада и Тахара сообщались как закрытые.
Данные: Нефть марки Brent ›Energynews.pro — Ливия остановила три нефтяных объекта
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Сырьевые товары | Европейский эталон цены на газ | Переход дефицита хранения в цену через конкуренцию за спотовый СПГ | ++ | −− | ++ | +1,00 | ●●● | 0–3 мес. | Разрыв между заполненностью хранилищ и средним сезонным уровнем |
| Сырьевые товары | Премия за риск поставок сырой нефти | Вероятность закрытия семи месторождений в Ливии и риск форс-мажора | + | − | ++ | +0,75 | ●●● | 0–3 мес. | Объявила ли NOC форс-мажор |
| Фрахт и страхование | Перевозка СПГ и стоимость маршрутов | Перенаправление партий между Азией и Европой и удлинение расстояний | + | − | ++ | +0,75 | ●●● | 0–3 мес. | Разница между азиатским спотом на СПГ и европейским эталоном |
| Валюты | Валюты развивающихся стран — импортёров энергии | Давление энергетического счёта на счёт текущих операций и инфляцию | − | + | −− | −0,75 | ●●● | 3–12 мес. | Цена спотового СПГ и данные о месячном счёте за импорт энергии |
| Кредит | Кредитный риск зависимой от СПГ Южной Азии | Давление на платёжный баланс и бюджетная стоимость топливных субсидий | −− | + | −− | −1,25 | ●●● | 3–12 мес. | Число подтверждённых партий Пакистана и нагрузка субсидий |
| Акции | Энергоёмкие отрасли европейской промышленности | Сохранение затрат на сырьё в высокой полосе и риск сокращения выпуска | − | + | −− | −0,75 | ●●● | 3–12 мес. | Полоса европейского газового эталона и данные о промышленном производстве |
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| Заполненность газовых хранилищ ЕС | < 65 | 68,0 | Ниже 65% на старте сезона отбора: зона, в которой Европа будет продолжать конкуренцию за партии не по выбору, а по необходимости. |
| Проход через Ормузский пролив | < 30 судов/сутки | 14 | Физическое подтверждение того, что поток катарского СПГ не нормализовался; это означает, что потеря предложения в 36 млн тонн не замещается. |
| Нефть марки Brent | > 120 | 130,80 | Зона, где риск поставок ливийского происхождения добавляется к газовому счёту вторым каналом, а счёт текущих операций импортёров ужесточается. |
Источники
- TradingEconomics — цена природного газа в ЕС и рыночная заметка
- TradingPedia — Европейский газ подешевел с возвращением мощностей СПГ во Франции
- Dawn — Перебои с энергоснабжением ударили по Пакистану и Бангладеш на фоне кризиса в Заливе
- The Business Standard — Кризис в Заливе вызвал перебои с энергоснабжением в Бангладеш и Пакистане
- The Moscow Times — Россия приостановила экспорт природного газа в Армению на время ремонта
- OC Media — ежедневный бюллетень за 16 сентября 2026 года
- The Media Line — Ливийская нефтяная охрана закрыла 2 месторождения и пригрозила полной остановкой
- Libya Herald — PFG пригрозила закрыть семь месторождений, включая Шарару и Эль-Фил
- Energynews.pro — Ливия остановила три нефтяных объекта из-за спора о зарплатах
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
IГеоэкономика·Анализ·Африка к югу от Сахары
Топливная проблема Африки — уже не цена, а последний километр: задвижка, дорога и колонка отключаются по отдельности
Brent снизился со 104,82 доллара 17 сентября до 100,05 доллара 22 сентября. За те же пять дней в Ливии перекрыли задвижку, в Мали перерезали шоссе, в Судане разбили заправки; подешевевший баррель не коснулся ни одного из этих случаев.
Африканский отдел · 22 сентября 2026 г. · 9 мин
IГеоэкономика·Анализ·Евразия
Потеря переработки в России перестала быть военной сводкой и стала статьёй денежной политики: 45% мощности вне строя
Обе установки перегонки Московского НПЗ выгорели, в ночь с 21 на 22 сентября поражены Куйбышевский НПЗ и «Уфанефтехим». Банк России в тексте решения по ставке уже относит цены на топливо к динамике базовой инфляции.
Евразийский отдел · 22 сентября 2026 г. · 9 мин
IГеоэкономика·Углубленный анализ·Турция и сопредельные страны
От поражённой установки перегонки до дизеля по 100 лир: потери российской переработки и трёхканальный счёт Турции
Украинские беспилотники срезают мощности российской переработки, Москва закрывает экспорт, Турция теряет половину квоты на поставки. Но 100 лир на заправке — сумма не одного шока, а трёх отдельных каналов.
Отдел Турции и сопредельных стран · 18 сентября 2026 г. · 12 мин