高I 地缘经济与咽喉要道2026年9月10日, 星期四
为弥补在伊朗袭击中损失的产能,卡塔尔能源公司正与美国生产商洽谈延续至2031年的多年期LNG采购协议
拉斯拉凡两条生产线受损,每年1280万吨产能将停摆3至5年。卡塔尔正寻求每年200万至300万吨美国LNG。
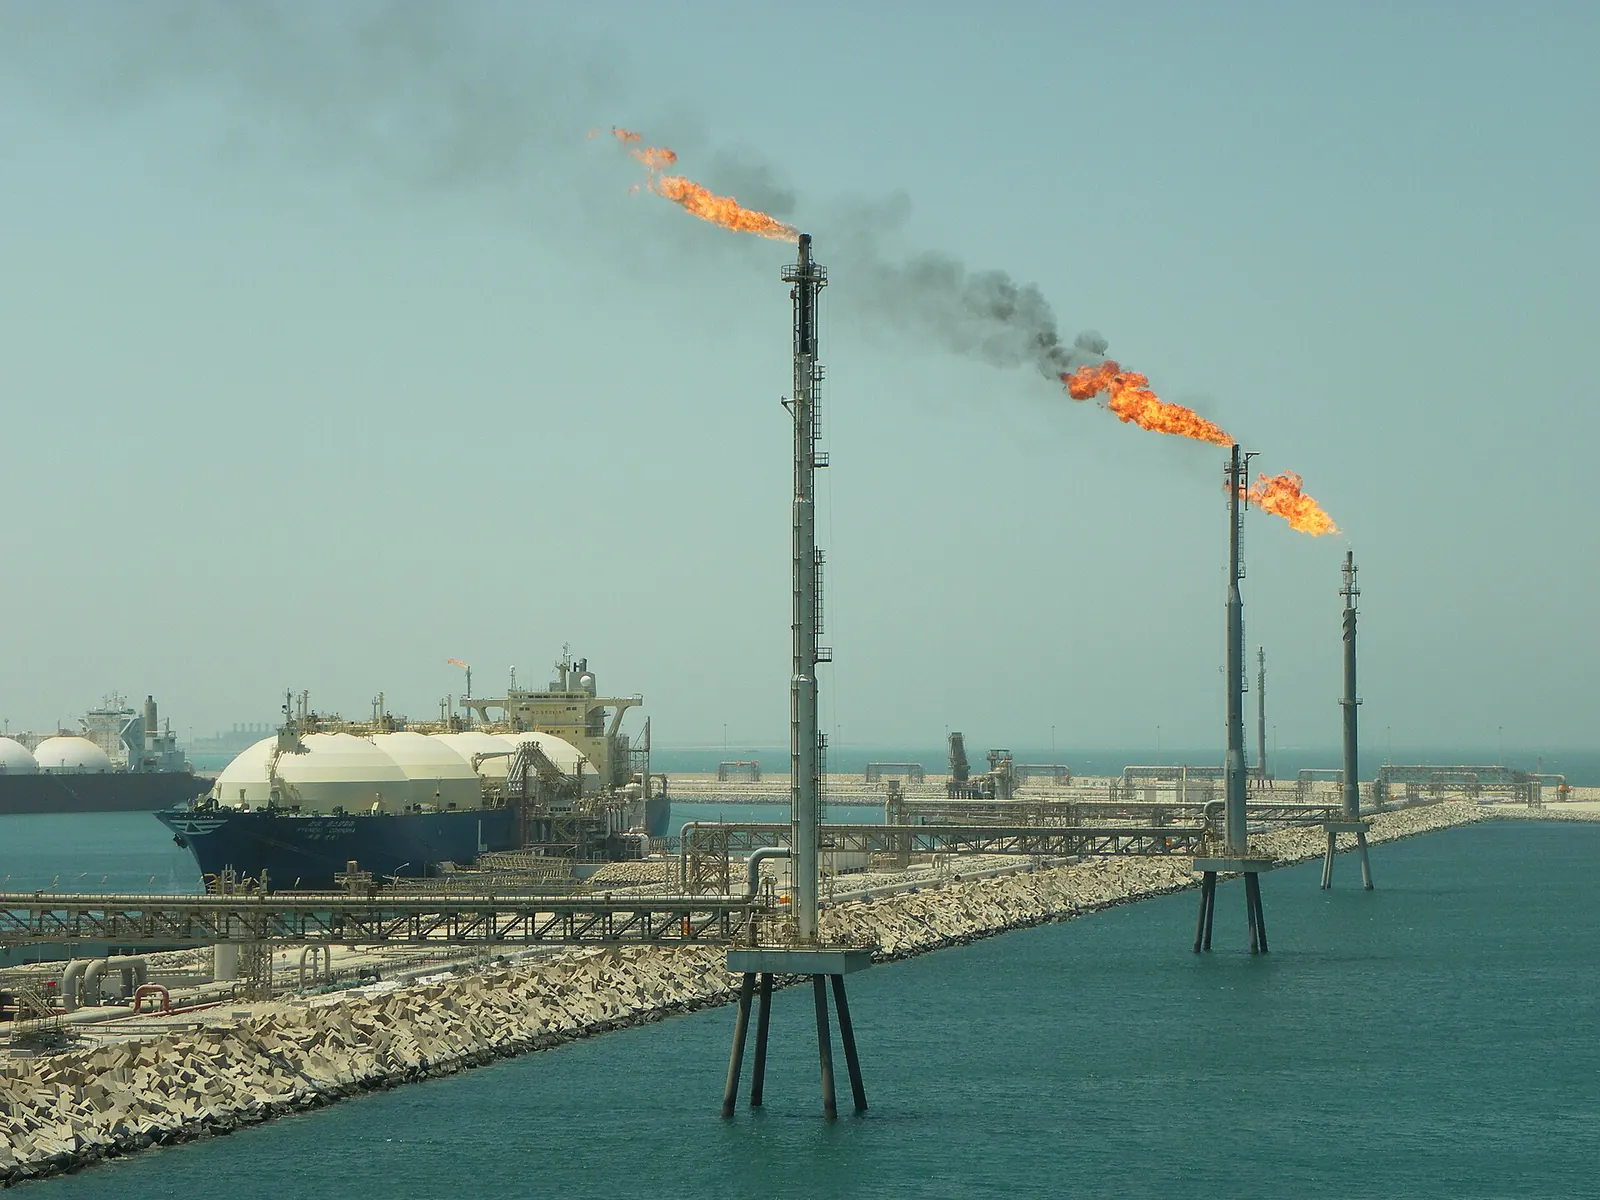
据彭博社9月10日、路透社9月11日报道,卡塔尔能源公司(QatarEnergy)贸易部门正与美国生产商洽谈每年采购200万至300万吨LNG、期限至2031年的合同。洽谈对象包括Venture Global、Cheniere和Woodside。在3月的伊朗袭击中,拉斯拉凡14条出口生产线中的两条以及一座天然气制油(GTL)设施受损。约占卡塔尔LNG产能17%的每年1280万吨产能停摆。修复预计需3至5年,不可抗力通知已延长至11月。
全球最大LNG出口国之一转为买方,表明市场已将霍尔木兹海峡的中断持续数年计入价格。据The National报道,年初以来来自卡塔尔和阿联酋的3600万吨供应未能进入市场。亚洲LNG价格上涨150%,欧洲上涨100%。承接卡塔尔约80%出口的亚洲买家正在寻找替代供应商。这一局面提升了美国LNG项目的议价能力,同时也推高了包括土耳其在内的进口国的长期合同成本。
Talay 研判
结论
作为全球最大LNG出口国之一的卡塔尔转为买家,等于承认拉斯拉凡的损失是结构性而非暂时的。由于修复预计需要3至5年,与美国生产商签订多年期合同的可能性很高。这意味着LNG市场到本十年末都将保持紧张;价格压力的深度取决于霍尔木兹海峡中断持续多久。
可能影响
- 全球LNG价格负面6个月以上
每年1280万吨的产能损失将持续数年,加之卡塔尔向市场寻求额外货量,进一步收紧供应,使亚洲和欧洲本已高企的价格面临持续上行压力。
- 土耳其能源账单负面1至6个月
进口国长期LNG合同成本上升;土耳其续签或新签协议的条件若更昂贵,将加重能源账单并拖累经常账户。
- 美国LNG出口正面6个月以上
卡塔尔这样体量的参与者成为多年期买家,增强了美国生产商的议价能力,也夯实了新产能项目的商业基础。
可能情形(按概率排序)
- 1签署多年期美国合同70%
卡塔尔能源公司与美国生产商敲定每年200万至300万吨、至2031年的采购协议,并以此履行自身客户承诺。
观察指标: 卡塔尔能源公司与美国生产商正式宣布至2031年的协议。
- 2谈判拖延,不可抗力延长25%
价格和期限迟迟谈不拢;卡塔尔延长对客户交付的不可抗力,亚洲买家转向各自的替代来源。
观察指标: 原定11月到期的不可抗力通知再次延长,且无合同公告。
- 3修复加快,需求减少5%
拉斯拉凡受损生产线早于预期恢复,卡塔尔的外购需求缩小。
观察指标: 卡塔尔能源公司宣布修复时间将少于3年。
概率是基于来源的校准判断,并非测量结果,会随新信息更新。不构成投资建议。