高IV 宏观政策与主权债务2026年9月15日, 星期二 · 05:00 土耳其时间 (UTC+3)
中国8月出口增长25%,社会消费品零售总额增速放缓至0.4%
尽管贸易顺差创纪录,内需依然疲弱;1至8月固定资产投资同比下降7.2%,供需失衡进一步显现。
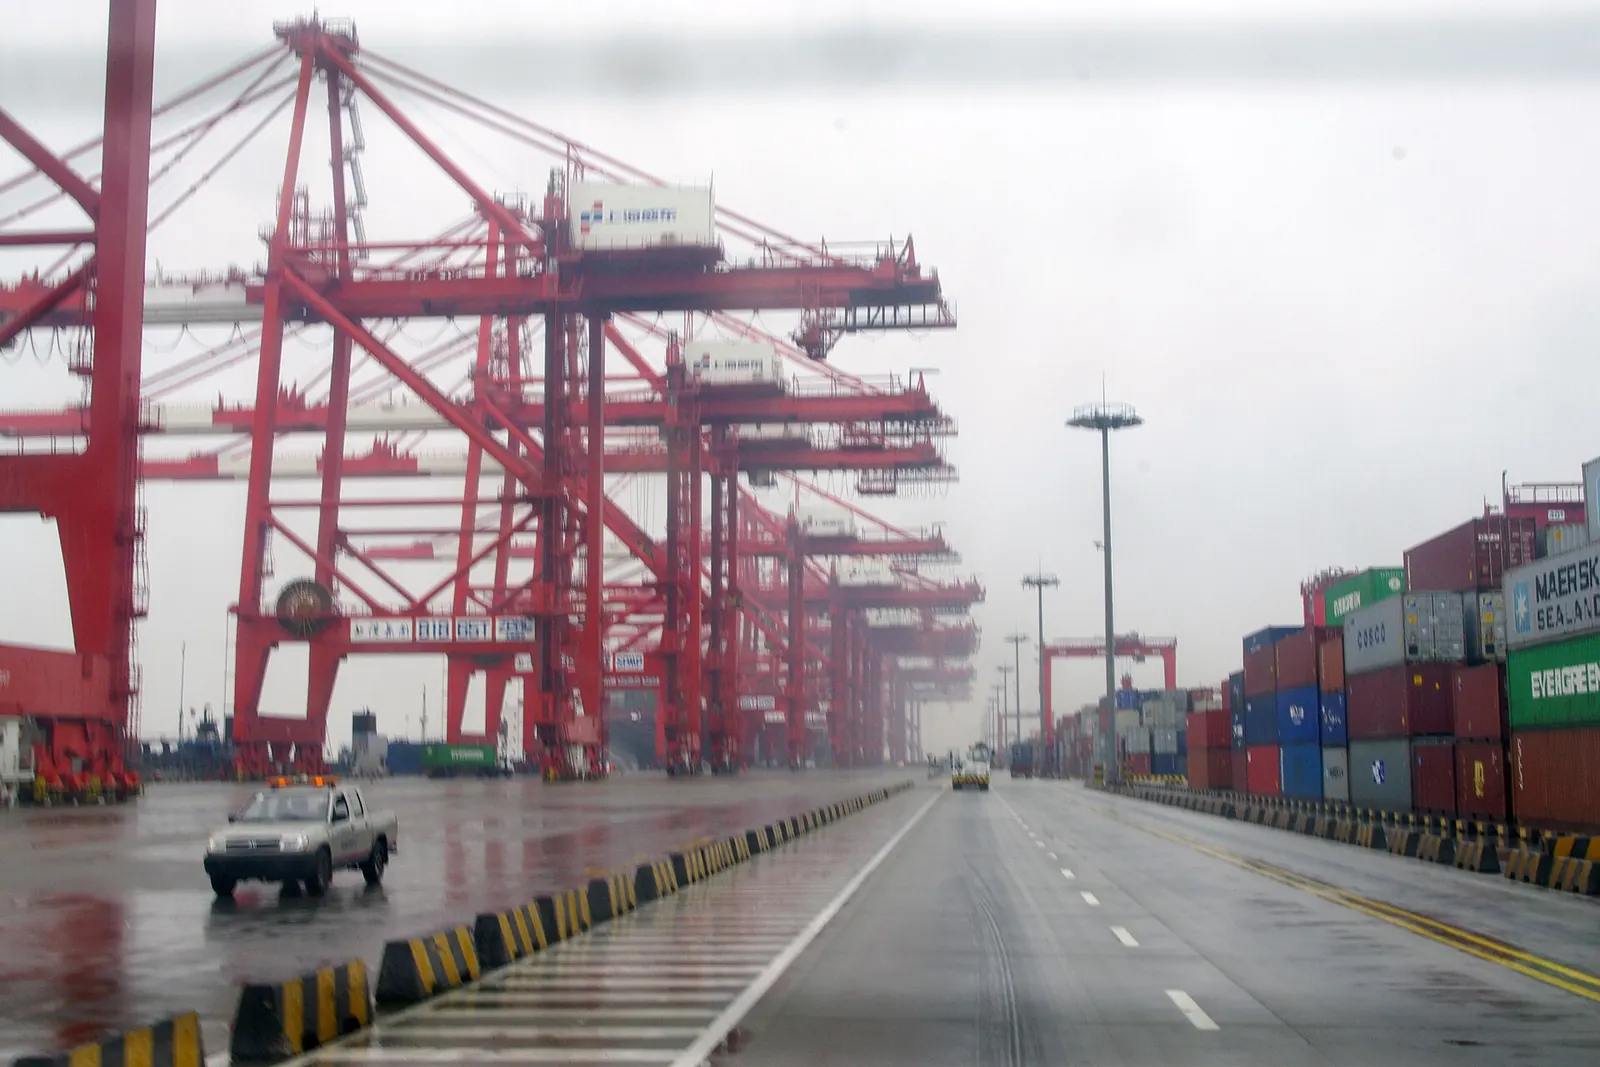
根据中国国家统计局9月15日公布的数据,8月社会消费品零售总额同比增长0.4%,低于预期;规模以上工业增加值增长5.2%;1至8月固定资产投资下降7.2%。根据9月8日公布的贸易数据,出口增长25%,月度贸易顺差升至1191亿美元;半导体出口增长129.8%。
据Euronews报道,国家统计局承认供强需弱的失衡日益明显,财政部正牵头向国有银行和保险公司注资3600亿元人民币;该数字仅有单一来源。8月生产者价格上涨3.8%,表明中国开始向世界输出的已不再是通缩,而是价格压力。人民币兑美元汇率处于6.71附近。
Talay 研判
结论
8月数据证实中国经济呈现“双速”格局:出口增长25%,月度顺差升至1191亿美元,而社会消费品零售总额仅增长0.4%,前八个月固定资产投资下降7.2%。国家统计局也承认供强需弱的失衡,这加大了经济增长对外需的依赖。最可能的路径是延续出口主导模式,以渐进式支持而非大规模内需刺激应对,并由此加剧与贸易伙伴的摩擦。
可能影响
- 全球贸易紧张负面1至6个月
创纪录的月度贸易顺差和半导体出口129.8%的增幅,强化了贸易伙伴的保护主义反应,增加反倾销和关税措施增多的风险。
- 全球价格压力负面1至6个月
生产者价格上涨3.8%,表明中国开始向全球输出价格压力而非通缩,使进口国的商品通胀更难回落。
- 土耳其工业与外贸负面1至6个月
中国出口强劲,加大了土耳其制造商在国内和第三方市场的竞争压力,而中国生产者价格上涨也可能抬高土耳其的中间品进口成本。
- 大宗商品需求不确定1至6个月
固定资产投资收缩削弱了与建筑和基础设施相关的金属需求,限制了非能源大宗商品价格的上行空间。
可能情形(按概率排序)
- 1出口强劲、内需疲弱、渐进支持65%
出口保持高位,零售和投资依旧疲弱;政府通过银行注资和有限刺激提供渐进式支持。
观察指标: 9月社会消费品零售总额和固定资产投资数据及新的财政支持公告
- 2贸易措施拖累出口放缓20%
贸易伙伴的保护主义举措打断出口势头;由于内需同样疲弱,经济增长明显放缓。
观察指标: 主要伙伴对中国商品出台新的关税或反倾销决定,出口增速大幅下滑
- 3大规模内需刺激15%
内需疲弱加深后,北京宣布面向家庭消费的全面刺激方案;零售销售开始回升。
观察指标: 宣布针对家庭消费的大规模财政方案
概率是基于来源的校准判断,并非测量结果,会随新信息更新。不构成投资建议。