IV Макрополитика и суверенный долг·Анализ·Америка
Энергетический шок разводит три центробанка по разным сценариям за одну неделю
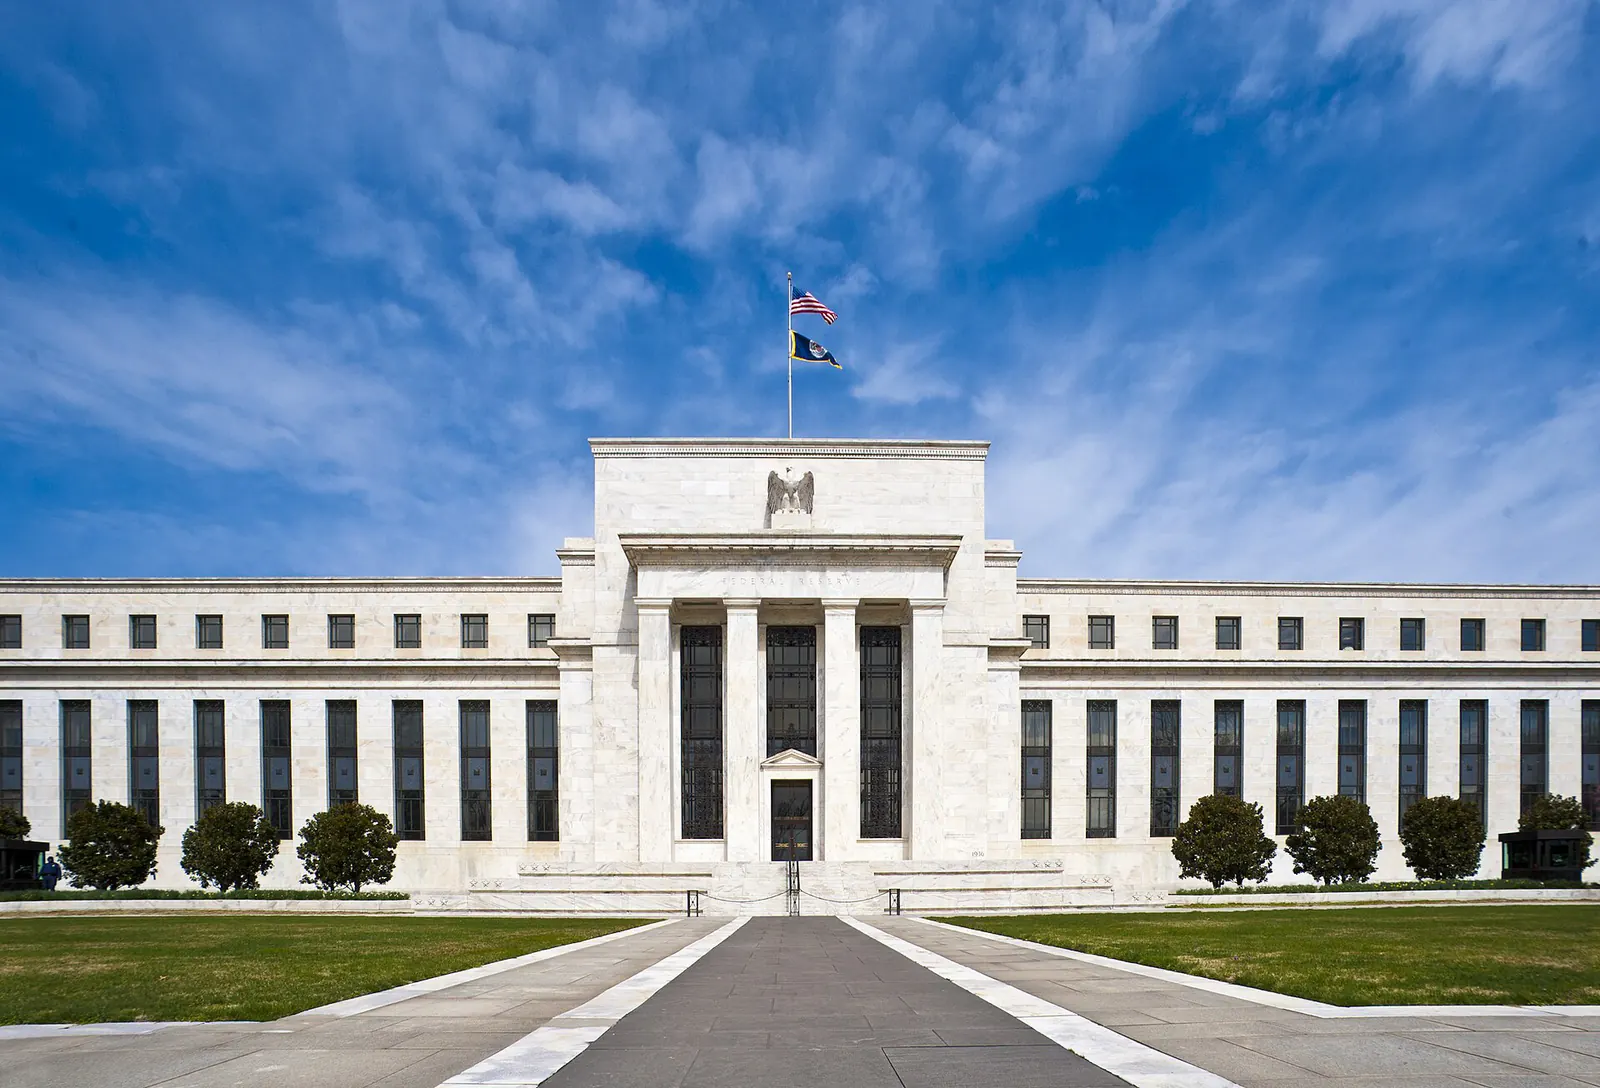
ФРС и Банк Канады объявляют решения 28 октября, ЕЦБ — 29 октября. Все трое смотрят на один и тот же нефтяной и газовый шок. Но в Оттаве рынок закладывает повышение, в Вашингтоне — ястребиную паузу, а во Франкфурте — паузу, прикрытую ужесточением кредита.
Отдел макроэкономики и долговых рынков · 28 октября 2026 г. · 7 мин чтения · 5 источников
Аналитический отдел Talay InsightАнализ с использованием ИИ, проверен редакторомОтветственный издатель: Lu Apps LLCРеестр точностиЗапросить исправление
Почему это важно
Шум: изменит ли ФРС ставку, хотя рынок и так даёт паузе выше 90%. Сигнал: где энергетический шок перестают считать временным, центробанки расходятся. TTF приближается к 100 €/МВт·ч, выше 75 €/МВт·ч из негативного сценария ЕЦБ, энергетическая инфляция в еврозоне — 18,9%. В Канаде сентябрьская инфляция 3,1% вышла за коридор. Главное ограничение — рост: в США в сентябре создано лишь 29 000 рабочих мест, в еврозоне ужесточается кредит. Новость недели — не ставка, а то, какой банк признает шок устойчивым.
Последствия
- По данным Euronews, вероятность паузы ФРС оценивается выше 90%; CME даёт 73% на повышение в декабре, ожидается до 3 голосов против.
- В опросе Reuters, который приводит IndexBox, 56% из 34 участников ждут, что Банк Канады 28 октября поднимет ставку с 2,25% до 2,50%; во фьючерсах вероятность выросла с 30% примерно до трёх четвертей.
- По данным FinChiefs, все 34 исследовательские организации ждут, что ЕЦБ 29 октября сохранит ставку на уровне 2,50%; по оценке Newsquawk, рынок закладывает к концу года лишь около 20 базисных пунктов ужесточения.
Шум
Главный вопрос недели — изменит ли ФРС ставку
Сигнал
Энергетический шок превратил негативный сценарий ЕЦБ в базовый
Ставка — это шум, расхождение — сигнал
На этой неделе 3 крупных центробанка объявят решения в пределах 36 часов. Банк Канады — 28 октября в 16:45 по TRT, ФРС — в тот же день в 21:00, ЕЦБ — 29 октября в 16:15. Заголовки сосредоточены на ФРС и на том, изменится ли ставка. Но этот вопрос в основном уже решён: по данным Euronews, рынок оценивает вероятность того, что ФРС сохранит диапазон 3,75–4,00%, выше 90%. Для ЕЦБ фьючерсы Eurex на €STR по состоянию на 27 октября дают паузе 97%.
Сигнал в том, что три банка по-разному реагируют на один и тот же энергетический шок. По данным Euronews, 26 октября Brent упала более чем на 6% примерно со 117,4 доллара, а 27 октября торговалась около 110,8 доллара; до войны цена была около 72 долларов. По оценке Newsquawk, нидерландский газ TTF в нескольких евро от отметки 100 €/МВт·ч. Источник шока общий, но канал передачи в каждой экономике свой. В Канаде инфляция выходит за коридор, в США дорожают бензин и дизель, в еврозоне растёт сама энергетическая составляющая.
Ограничение: энергия дорожает надолго, рост слабеет
Почему сейчас? Энергетический шок длится уже 8 месяцев, и допущение центробанков о его временности стёрлось. В еврозоне сентябрьская инфляция превысила ожидаемые 3,6% и достигла 3,8%. Энергетическая инфляция выросла с 14,3% до 18,9% и добавила к общему показателю 1,71 пункта. Негативный сценарий ЕЦБ исходил из газа по 75 €/МВт·ч, а рынок примерно на 20 евро выше этого порога. В Канаде инфляция в сентябре составила 3,1% и вышла за целевой коридор 1–3%. В США сентябрьский ИПЦ вырос с 3,4% до 3,7%, а дизель в конце сентября обновил рекорд — 6,53 доллара за галлон.
Сдерживает банки ограничение со стороны роста. В США число занятых вне сельского хозяйства в сентябре выросло всего на 29 000, безработица поднялась до 4,2%. Ставка по 30-летней ипотеке в начале октября достигла 7,4% — максимума за 3 года. Опрос банков еврозоны показал чистое ужесточение на 9% по корпоративным кредитам и на 14% по потребительским. Октябрьский PMI указывает примерно на 0,3% роста за квартал. Иными словами, даже без повышения ставки ЕЦБ условия финансирования ужесточаются. У ФРС впереди промежуточные выборы 3 ноября, и решение объявляется за 6 дней до них.
Три сценария: повышение, ястребиная пауза, тихая пауза
Раньше всех может сдвинуться Оттава. В опросе Reuters 56% из 34 участников ждут повышения, а 16 из 29 прогнозируют ещё одно до марта 2027 года. Если так, цикл завершится на 2,75% и станет самым коротким периодом ужесточения за 30 лет. Вашингтон выбирает ястребиную паузу. По данным Bloomberg, вероятность повышения в октябре опустилась с более чем 70% до менее чем 30%. Тем не менее Адитья Бхаве из Bank of America ждёт неожиданного повышения уже на этой неделе. Главная информация — в числе голосов против: если Хаммак и Логан проголосуют за повышение, декабрьский сценарий усилится.
Франкфурт держится осторожнее всех. В июне и сентябре ЕЦБ двумя повышениями довёл депозитную ставку до 2,50%, но рынок закладывает к концу года лишь 20 базисных пунктов. Доходность французских 10-летних облигаций 21 октября поднялась до 5,14%, и это связывает ЕЦБ руки. Агрессивное повышение на фоне уже ужесточающихся кредитных стандартов расширит французский спред. Декабрьское заседание станет последним для Шнабель, поэтому смена состава правления тоже входит в уравнение.
Для Турции канал — потоки капитала и внешний спрос. Если ФРС оставит декабрьскую дверь открытой, долларовые ставки останутся высокими, а заимствования для развивающихся рынков подорожают. Пауза ЕЦБ ради защиты роста позволит энергетической инфляции в еврозоне продержаться дольше. Это подтачивает реальный спрос на крупнейшем экспортном рынке Турции. Оба эффекта действуют в одну сторону: долларовое фондирование дорожает, а спрос в евро слабеет.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Разрозненное ужесточение | 55 % | Банк Канады 28 октября повышает ставку, ФРС берёт ястребиную паузу с 1–2 голосами против, ЕЦБ оставляет дверь открытой на декабрь | Энергетический шок признаётся устойчивым, но банки движутся с разной скоростью; декабрь становится живым заседанием для всех трёх |
| H2Тормоз роста | 30 % | Банк Канады ждёт, ФРС единогласно сохраняет ставку, ЕЦБ выдвигает на первый план ужесточение кредита; данные по росту и PCE 29 октября выходят слабыми | Центробанки считают энергию шоком предложения и выбирают защиту роста; ожидания на декабрь ослабевают |
| H3Синхронный ястребиный разворот | 15 % | ФРС неожиданно повышает ставку или появляются 3 голоса против, текст ЕЦБ прямо указывает на повышение в декабре | Одновременное ужесточение в ответ на энергетический шок быстро сжимает глобальные условия финансирования |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 4,0 · СРЕДНЕЕ ОПЕР. 2,5Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
Инфляция энергетического происхождения
5/5Энергетическая инфляция в еврозоне — 18,9%, сентябрьский ИПЦ в США — 3,7%, в Канаде — 3,1%; во всех трёх экономиках инфляция выше цели, и её источник — энергия.
Допущение сценария ЕЦБ превышено · Европейский союз
4/5TTF приближается к 100 €/МВт·ч, тогда как негативный сценарий ЕЦБ исходил из 75 €/МВт·ч; основа прогнозов утратила силу.
Ослабление занятости в США · США
4/5В сентябре занятость вне сельского хозяйства выросла лишь на 29 000, безработица поднялась до 4,2%; это ограничение роста сужает пространство для повышения.
Долговая премия Франции · Европейский союз
3/5Доходность французских 10-летних облигаций 21 октября достигла 5,14%; агрессивное повышение ЕЦБ грозит расширить спред.
Операционное трениевременное · ослабевает со временем
Календарь промежуточных выборов дни
3/5Решение ФРС объявляется за 6 дней до промежуточных выборов 3 ноября; давление не преподносить сюрпризов перед выборами влияет на распределение голосов.
Кредитные стандарты месяцы
3/5Опрос по кредитованию в еврозоне показал чистое ужесточение на 9% для компаний и на 14% для потребителей; условия финансирования сжимаются и без изменения ставки.
Плотный поток данных дни
2/529 октября в 15:30 по TRT выходят данные о росте США в третьем квартале и сентябрьский PCE; трактовка решений может измениться за 24 часа.
Смена руководства ЕЦБ недели
2/5Декабрьское заседание станет последним для Шнабель; смена состава правления добавляет неопределённости декабрьскому решению.
Модуль B
Сигнал и шум
СИГНАЛ 60 % · ШУМ 40 %
- ШУМ
Главный вопрос недели — изменит ли ФРС ставку
По данным Euronews, рынок оценивает вероятность того, что ФРС сохранит 3,75–4,00%, выше 90%; решение в основном уже учтено в ценах.
Euronews — What to expect from the Fed as Warsh weighs hot inflation, oil and US midterms
- СИГНАЛ
Энергетический шок превратил негативный сценарий ЕЦБ в базовый
TTF в нескольких евро от 100 €/МВт·ч, а негативный сценарий исходил из 75 €/МВт·ч; энергетическая инфляция выросла с 14,3% до 18,9%.
Newsquawk — PREVIEW: ECB Policy Announcement due Thursday, 29th October 2026
- СИГНАЛ
Канада может первой из крупных банков признать энергетический шок устойчивым
В опросе Reuters 56% из 34 участников ждут повышения; во фьючерсах вероятность выросла с 30% примерно до трёх четвертей, сентябрьская инфляция — 3,1%.
IndexBox — Bank of Canada expected to raise rates to 2.50% on October 28, Reuters poll shows
- СИГНАЛ
У ФРС информация не в ставке, а в числе голосов против
По данным Bloomberg, вероятность повышения в октябре упала с более чем 70% до менее чем 30%; Euronews ждёт до 3 голосов против.
Yahoo Finance (Bloomberg) — Fed Meeting Focus Turns to Warsh Messaging With December in Mind
- ШУМ
Падение Brent 26 октября означает конец энергетического давления
Brent упала более чем на 6% со 117,4 до 110,8 доллара, но всё ещё более чем на 50% выше довоенного уровня около 72 долларов.
Данные: Нефть Brent (спот) ›Euronews — What to expect from the Fed as Warsh weighs hot inflation, oil and US midterms
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Суверенный долг | Краткосрочные казначейские облигации США | Ожидания повышения в декабре и число голосов против | − | ++ | −− | −0,25 | ●●● | 0–3 мес. | Динамика декабрьской вероятности CME FedWatch относительно 73% |
| Суверенный долг | Облигации периферии еврозоны | Тон ЕЦБ и французский спред | − | + | −− | −0,55 | ●●● | 0–3 мес. | Доходность французских 10-летних бумаг относительно пика 5,14% |
| Валюты | Канадский доллар | Разница ставок Банка Канады и ФРС | + | − | 0 | +0,25 | ●●● | 0–3 мес. | Решение Банка Канады 28 октября и траектория инфляции в Докладе о денежно-кредитной политике |
| Валюты | Валюты развивающихся рынков | Долларовые ставки и глобальные условия финансирования | − | + | −− | −0,55 | ●●● | 3–12 мес. | Индекс доллара относительно 18-месячного максимума |
| Сырьевые товары | Европейский природный газ | Зимнее предложение и хранилища | + | 0 | − | +0,40 | ●●● | 0–3 мес. | Порог TTF в 100 €/МВт·ч |
| Волатильность | Процентная волатильность | Расхождение центробанков и плотный поток данных | + | 0 | ++ | +0,85 | ●●● | 0–3 мес. | Данные PCE в США 29 октября и пресс-конференция ЕЦБ |
Эффекты второго порядка
И что потом?
Отправная точка
Энергетическая инфляция в еврозоне достигла 18,9%, TTF превысил 75 €/МВт·ч из негативного сценария ЕЦБ, а инфляция в Канаде в сентябре поднялась выше целевого коридора — до 3,1%.
- 1
Разница ключевых ставокв течение дней
Банки, признавшие энергетический шок устойчивым, движутся с разной скоростью: Банк Канады склоняется к повышению, ФРС берёт ястребиную паузу, ЕЦБ ждёт, ссылаясь на ужесточение кредита. Разница ставок между странами растёт.
Что отслеживать: Решения Банка Канады и ФРС 28 октября и текст ЕЦБ 29 октября
- 2
Валютный курс и импортная инфляцияв течение недель
Растущая разница ставок поддерживает доллар и ослабляет евро. Импорт энергии в долларах для еврозоны дорожает, и снижение инфляции откладывается.
Что отслеживать: Курс евро к доллару и предварительная октябрьская инфляция в еврозоне
- 3
Портфельные потоки и внешний спросв течение месяцев
Сильный доллар и высокие долларовые ставки удорожают финансирование развивающихся стран. Слабый спрос в евро ложится грузом на внешний баланс стран, экспортирующих в Европу, таких как Турция.
Что отслеживать: 5-летний CDS Турции и данные об экспорте в ЕС
Что обрывает цепочку
Цепь разорвётся на первом шаге, если Brent устойчиво вернётся к довоенному уровню или TTF опустится ниже 75 €/МВт·ч. Резкое ослабление данных о росте и PCE в США 29 октября тоже зафиксирует ФРС на паузе, и разница ставок не вырастет.
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| Нефть Brent (спот) | > 117 | 92,94 | Возврат Brent к пику до 26 октября покажет, что энергетический шок заложен в цены надолго и в декабре все три банка столкнутся с давлением в сторону ужесточения |
| Доходность 10-летних облигаций США | > 5,00 | 5,07 | По данным Bloomberg, 10-летняя доходность месяц держалась выше 5%; возврат к порогу покажет, что пауза ФРС поднимает премию за срок |
Источники
- Euronews — What to expect from the Fed as Warsh weighs hot inflation, oil and US midterms
- Yahoo Finance (Bloomberg) — Fed Meeting Focus Turns to Warsh Messaging With December in Mind
- Newsquawk — PREVIEW: ECB Policy Announcement due Thursday, 29th October 2026
- FinChiefs — ECB meeting preview, 29 October 2026: what research expects
- IndexBox — Bank of Canada expected to raise rates to 2.50% on October 28, Reuters poll shows
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
IVМакро и долг·Анализ·Европа
Долговую стену Европы держат не банки, а фонды, завязанные на техсектор США
По данным ЕЦБ, четверть госдолга еврозоны надо рефинансировать до конца 2028 года. Покупают его всё чаще нервные фонды с плечом и долей в техакциях США. На распродаже 19 ноября доходность Bund росла, а Treasuries падала.
Отдел макроэкономики и долговых рынков · 20 ноября 2026 г. · 7 мин
IVМакро и долг·Анализ·Турция и сопредельные страны
Долларизация вернулась через компании, а чистая подушка такого темпа не выдержит
В неделю на 13 ноября компании перевели в валюту 5,3 млрд долларов. В ту же неделю нерезиденты покупали и акции, и облигации. Чистые резервы без свопов стоят на 28,5 млрд долларов, а внешний долг к погашению в течение года составляет 240,2 млрд долларов.
Отдел Турции и сопредельных стран · 20 ноября 2026 г. · 7 мин
IVМакро и долг·Анализ·Турция и сопредельные страны
Фондовый кризис дошёл до банка, и всё решает доверие к надзору
На этот раз фондовый кризис привёл под управление TMSF банк, привлекающий партнёрские средства. Обе лицензии банк получил от руководства BDDK, которое теперь под следствием. Баланс может быть небольшим, но иностранца теперь волнует, насколько можно доверять лицензионной печати.
Отдел Турции и сопредельных стран · 19 ноября 2026 г. · 7 мин